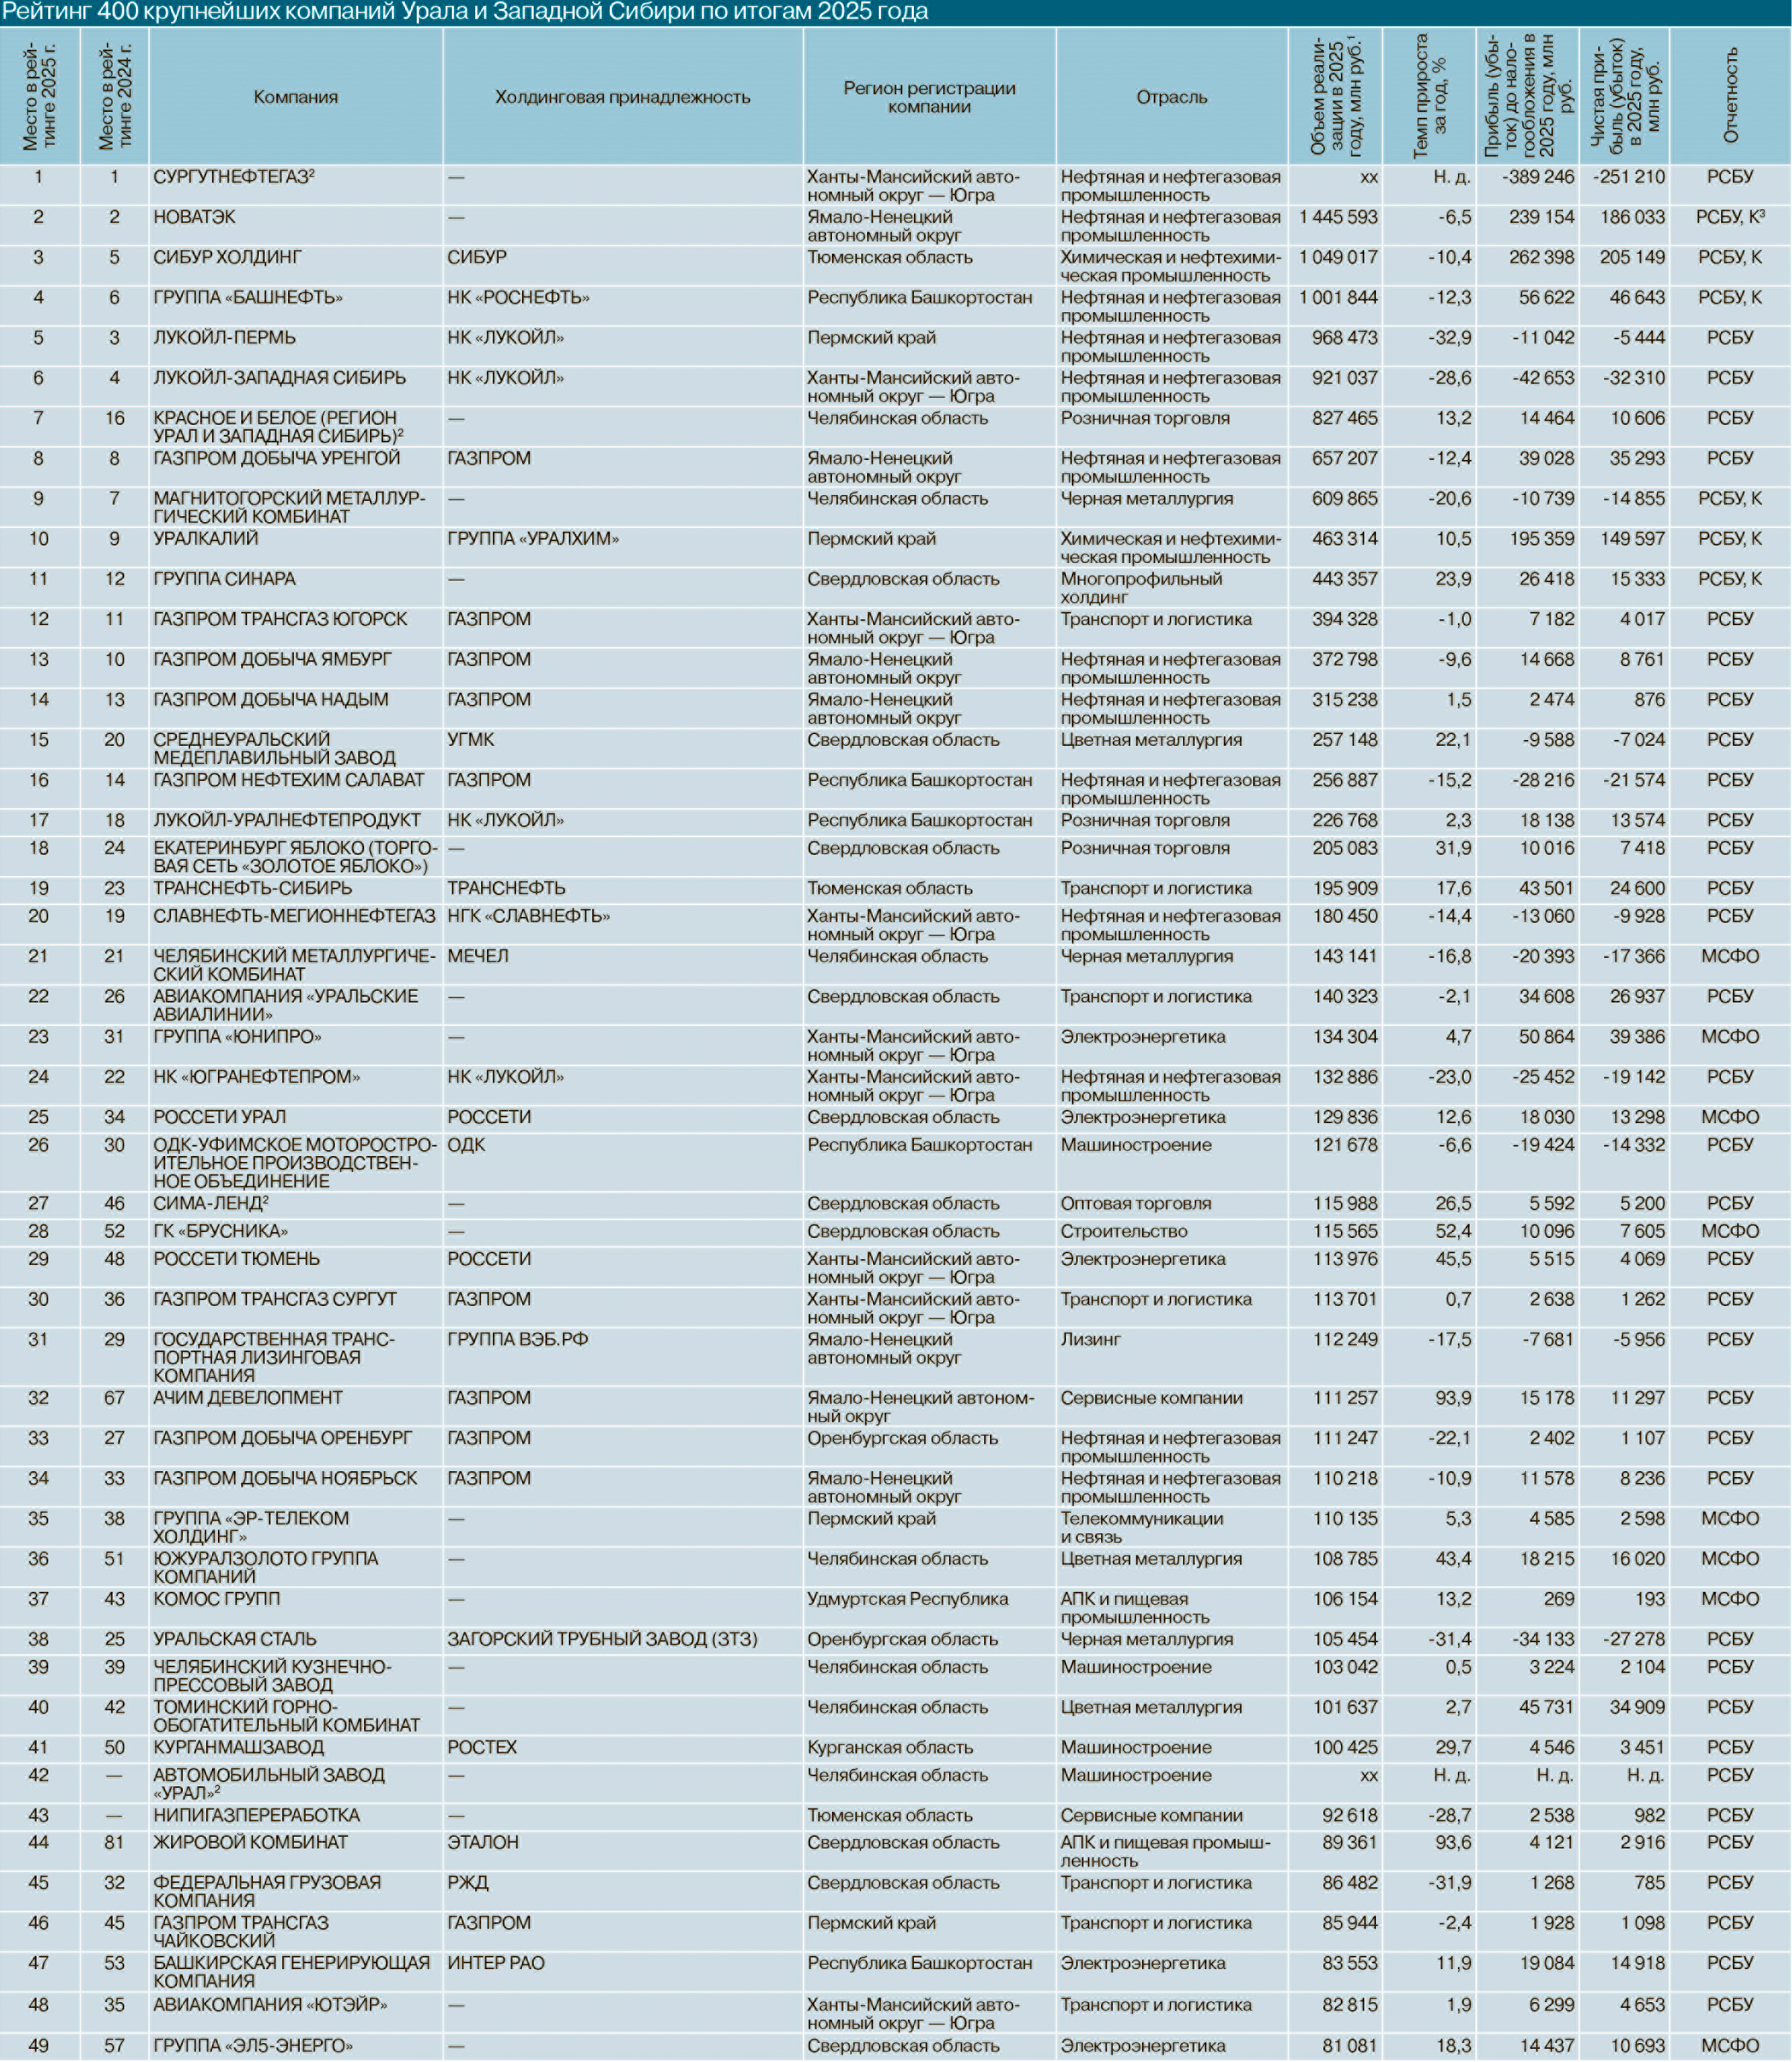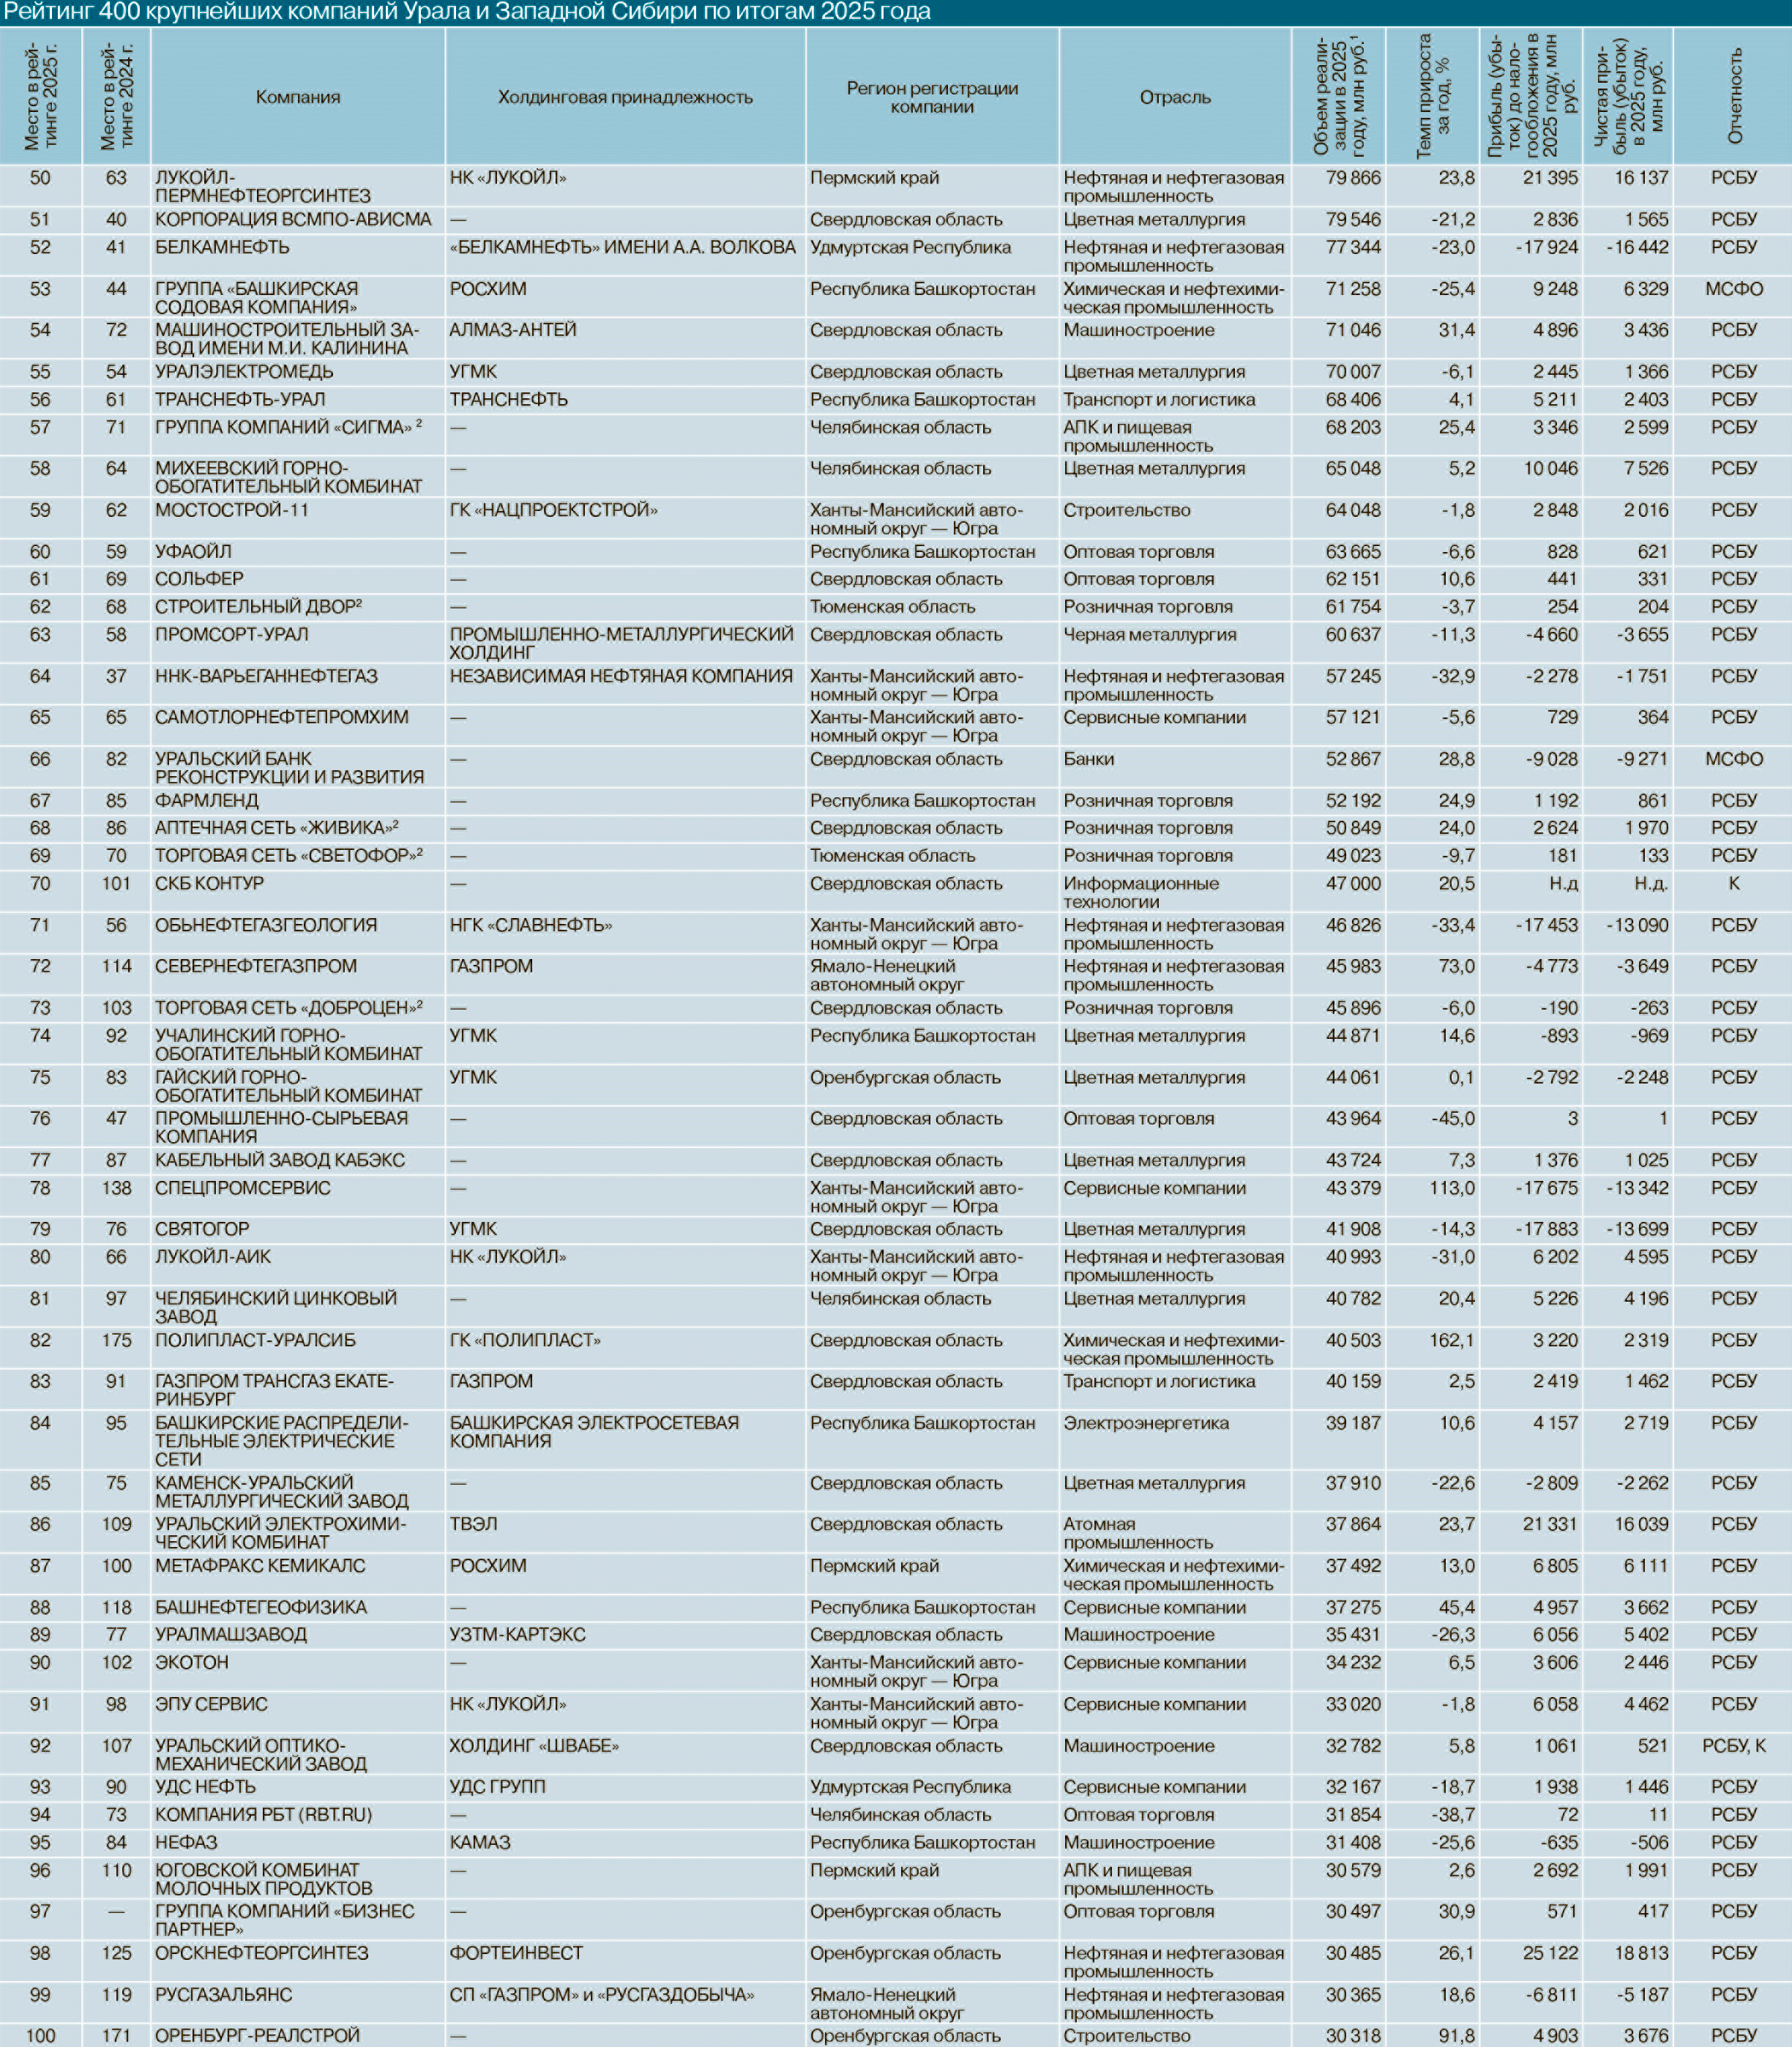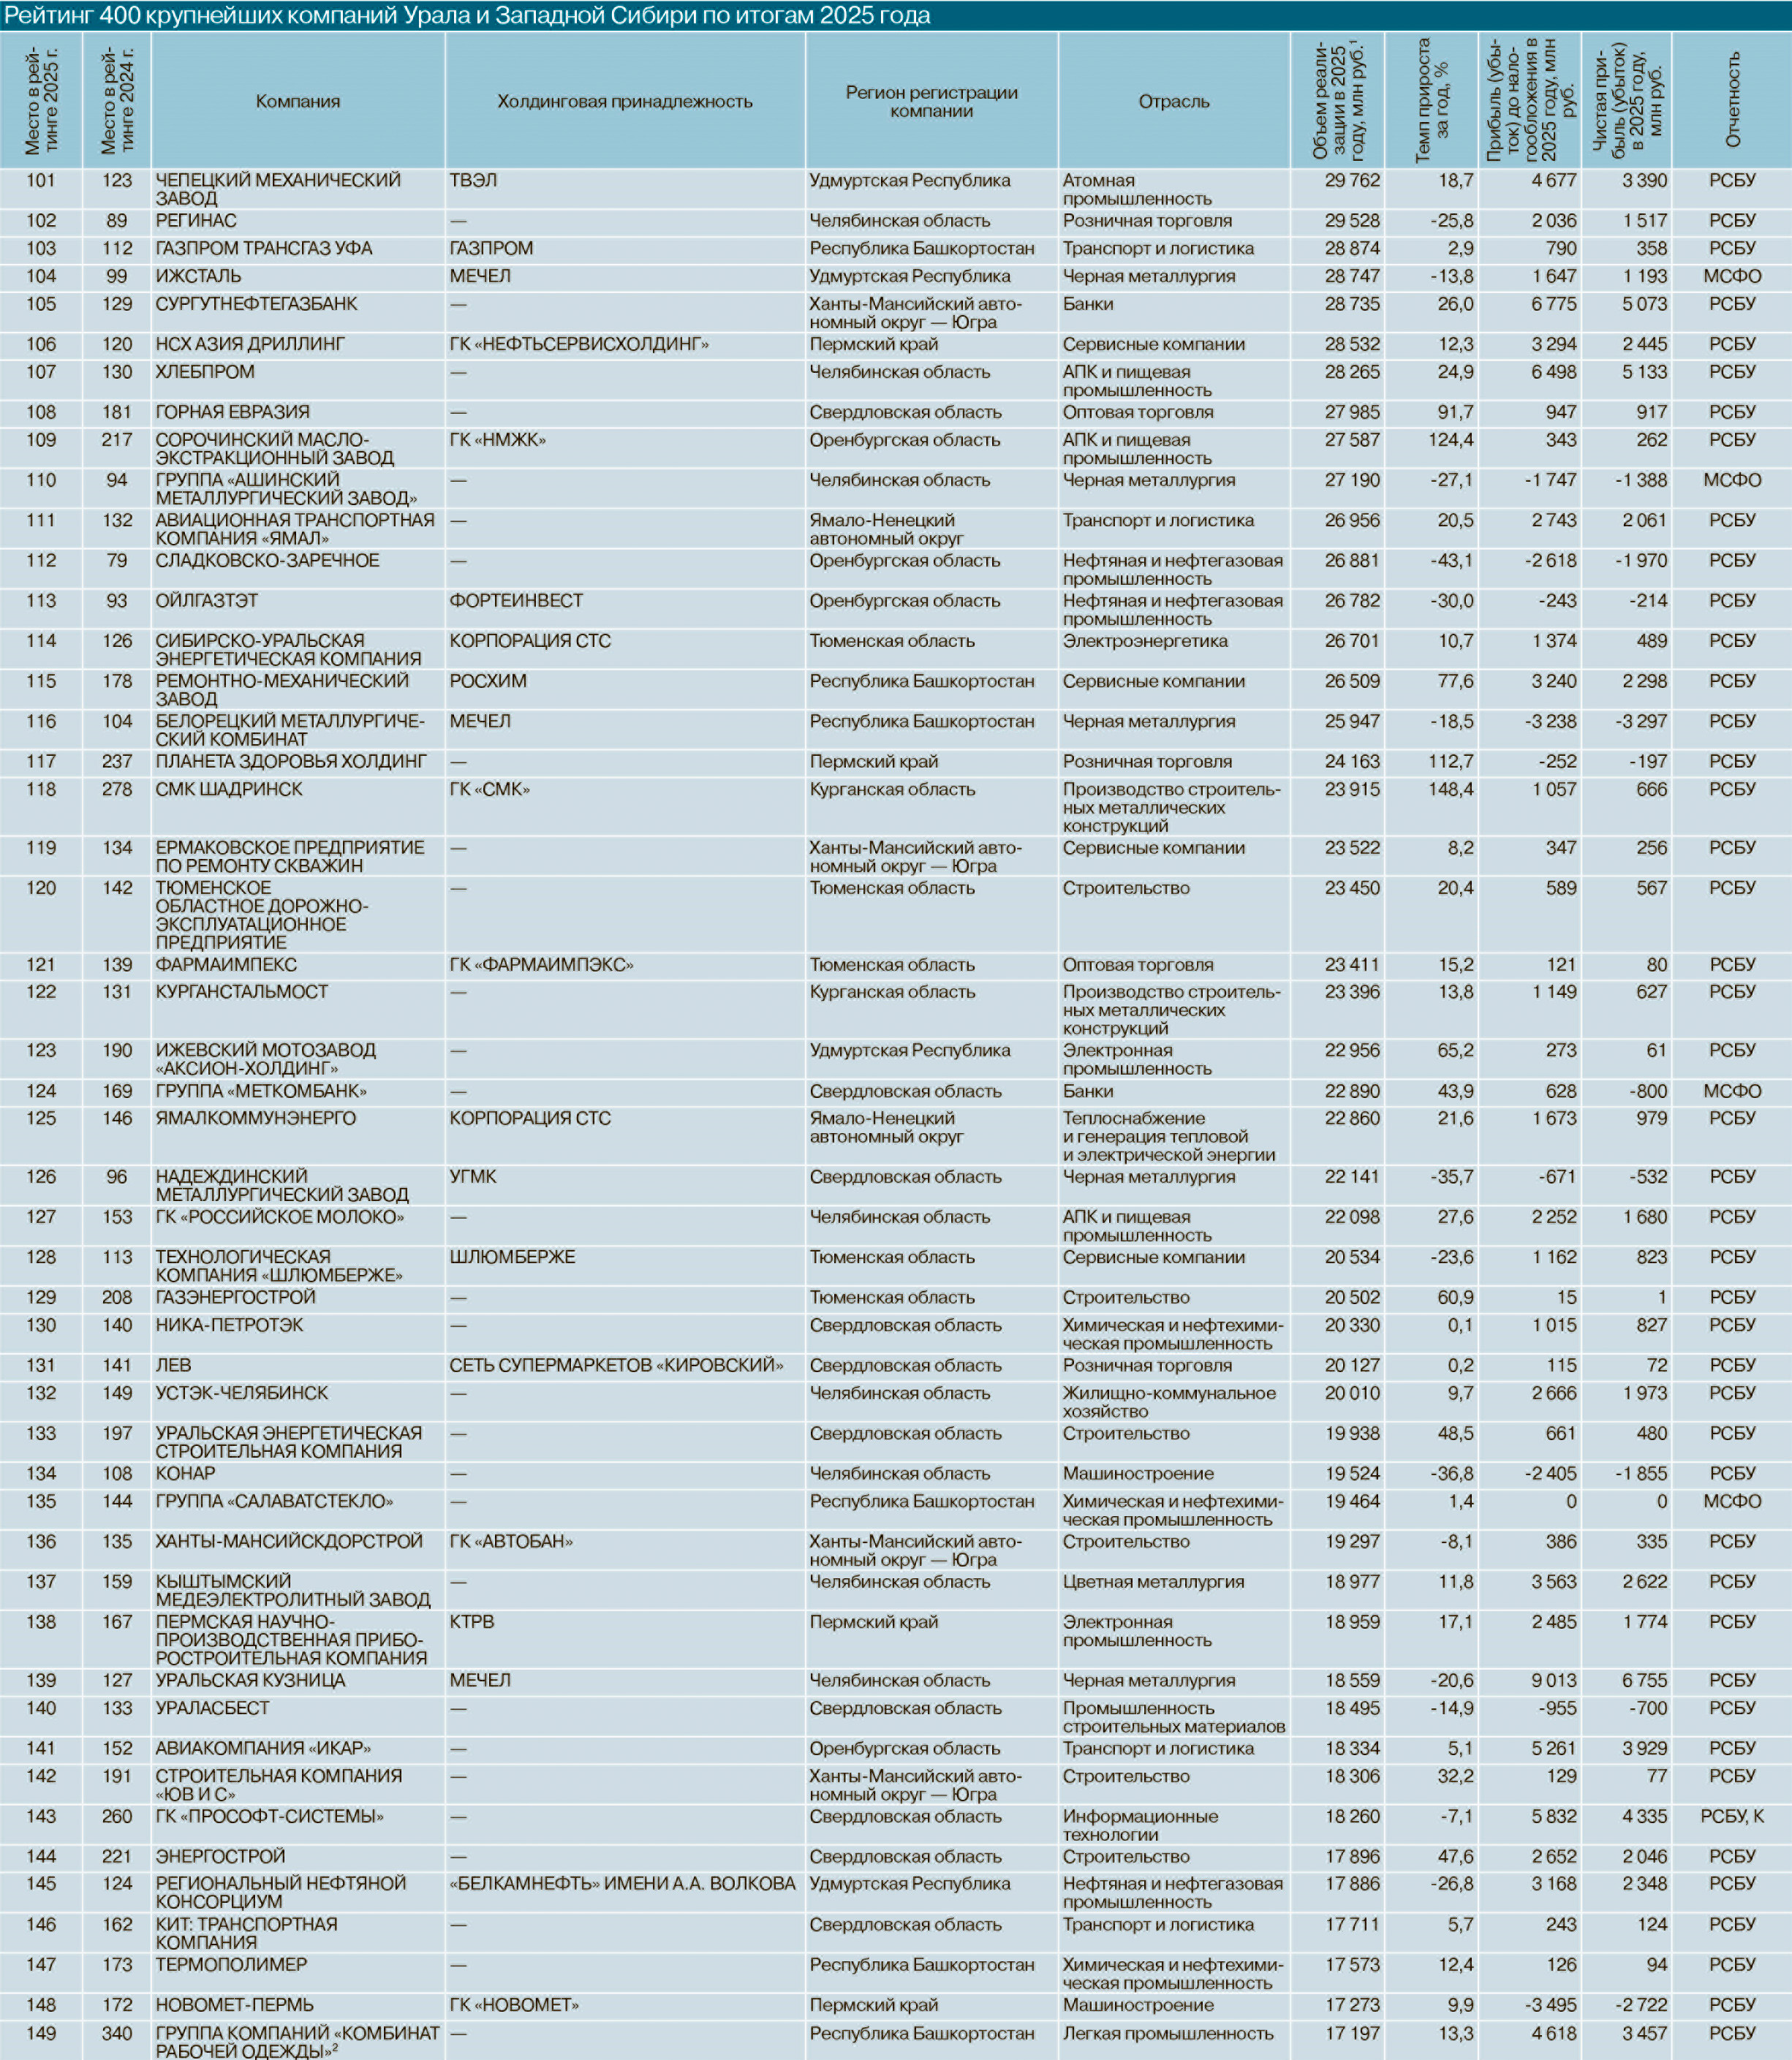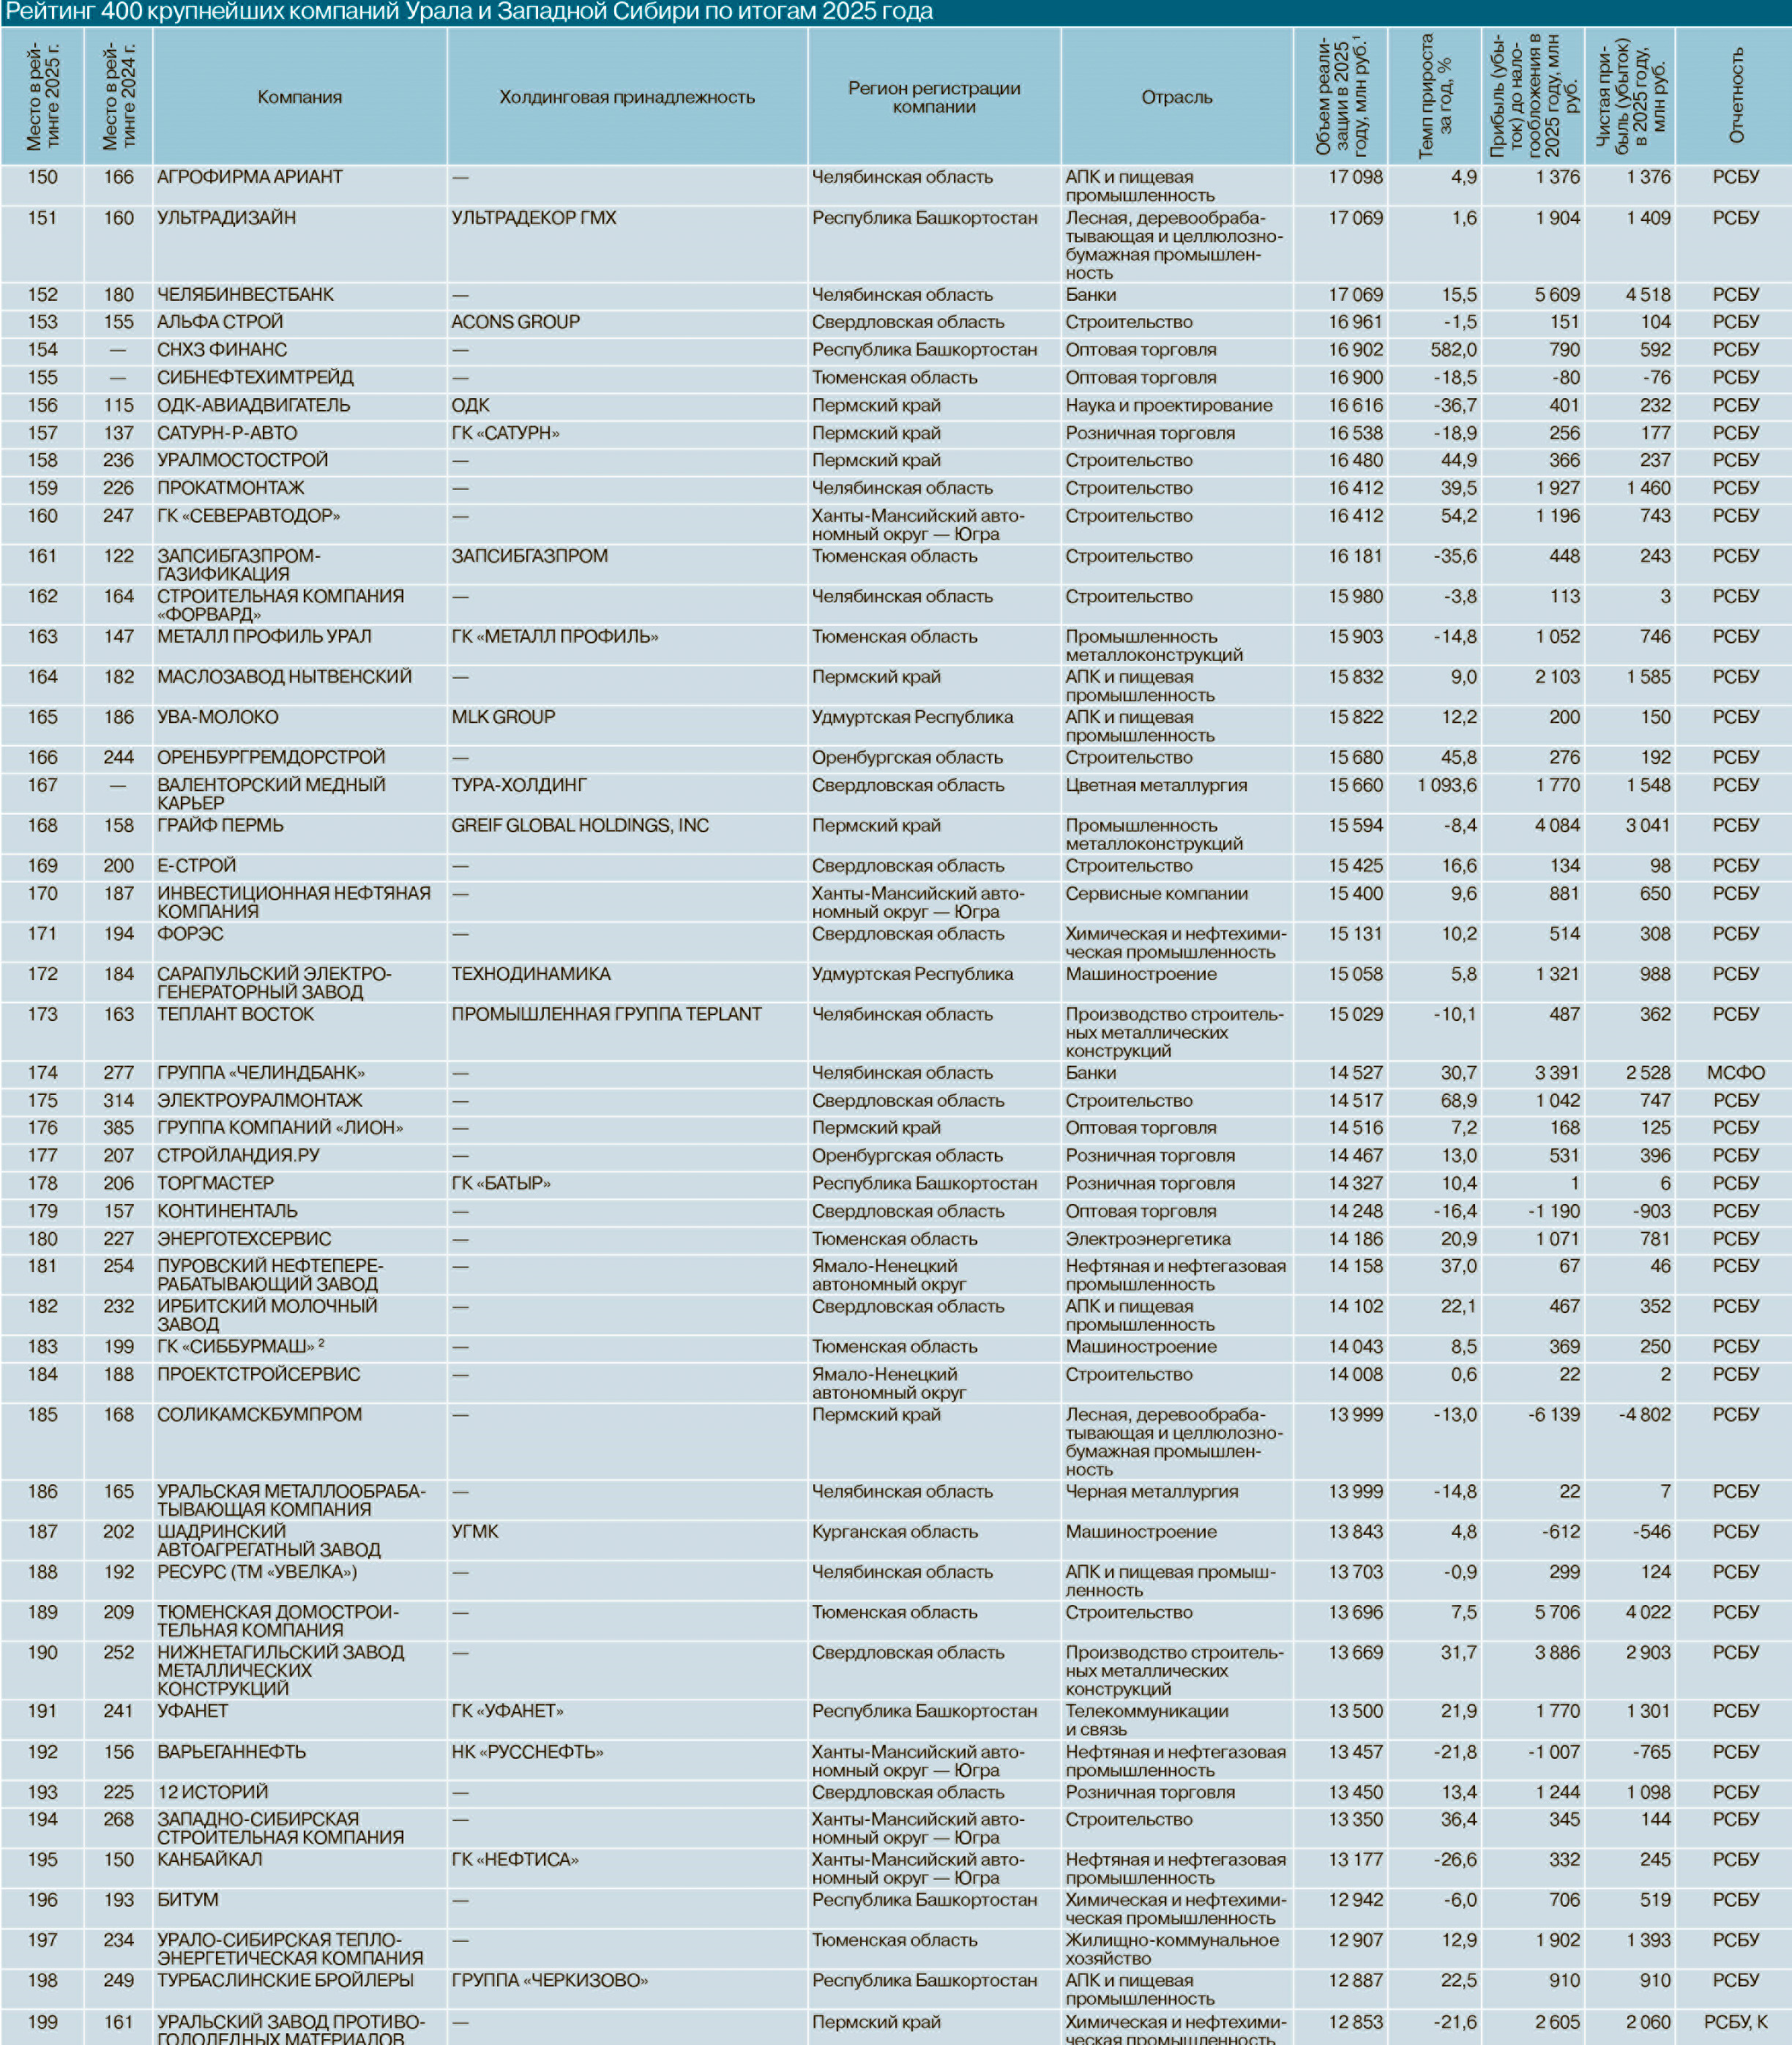
Первый эшелон Уральской экономики теряет вес
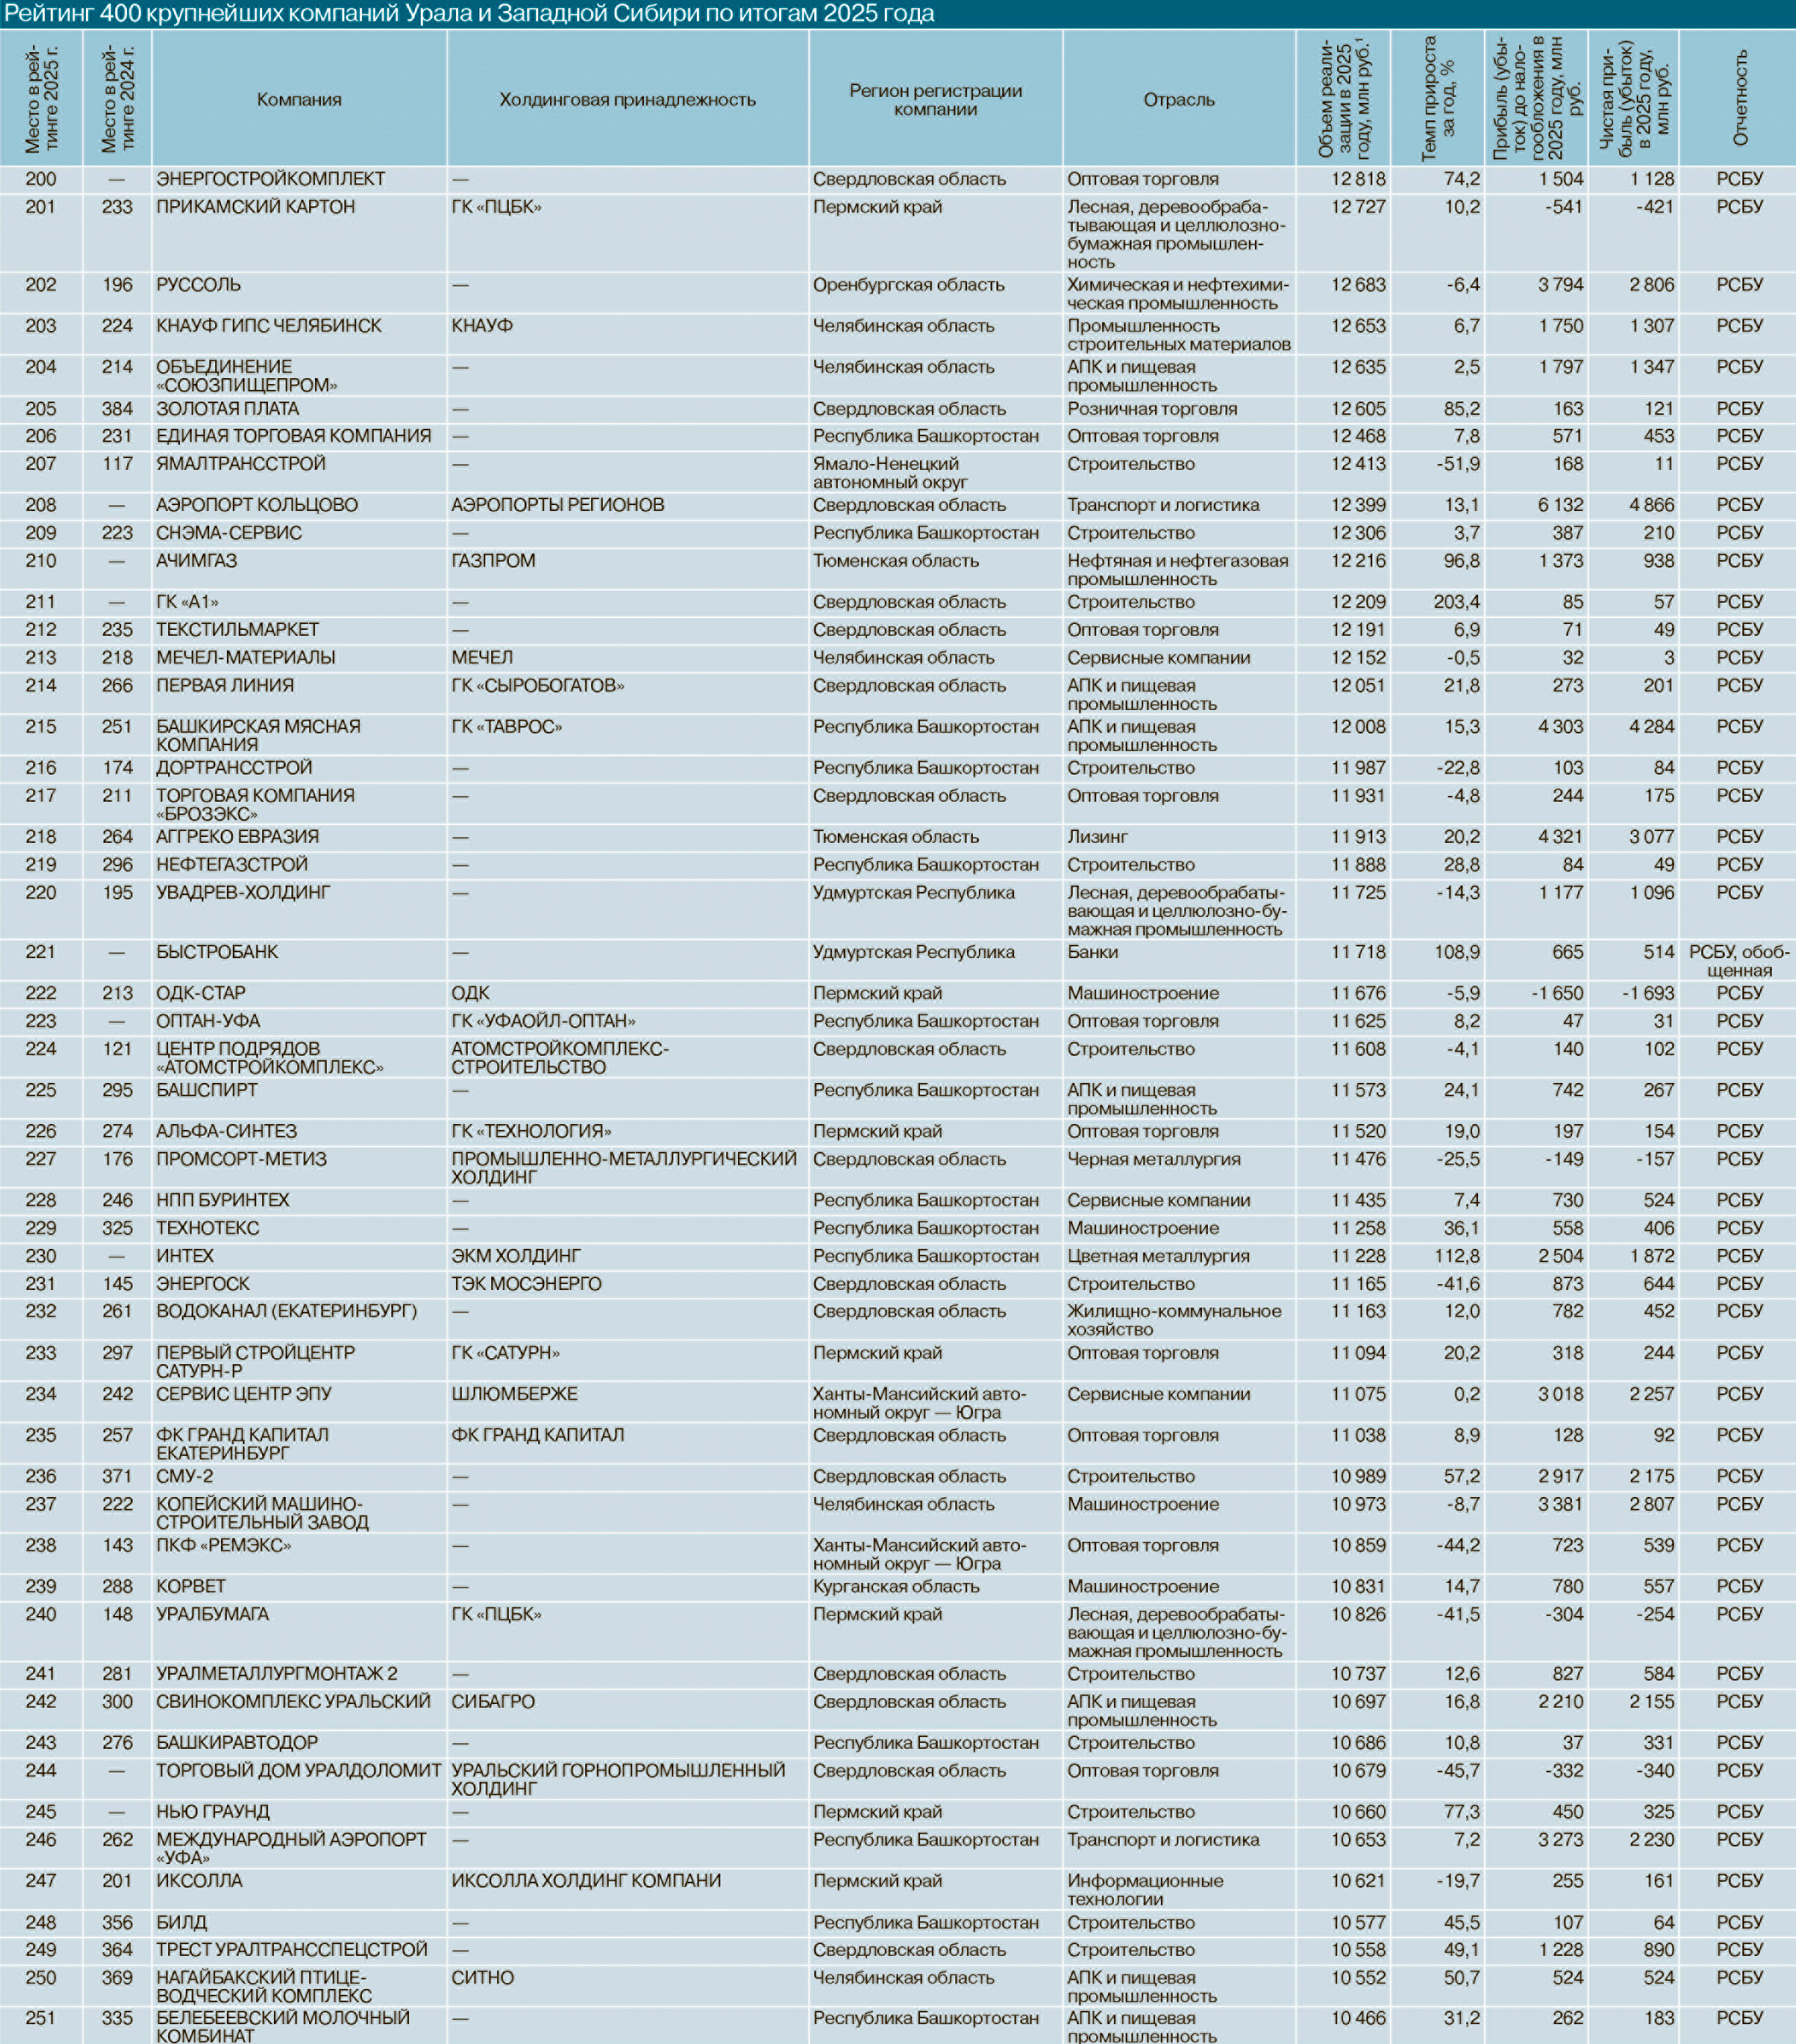
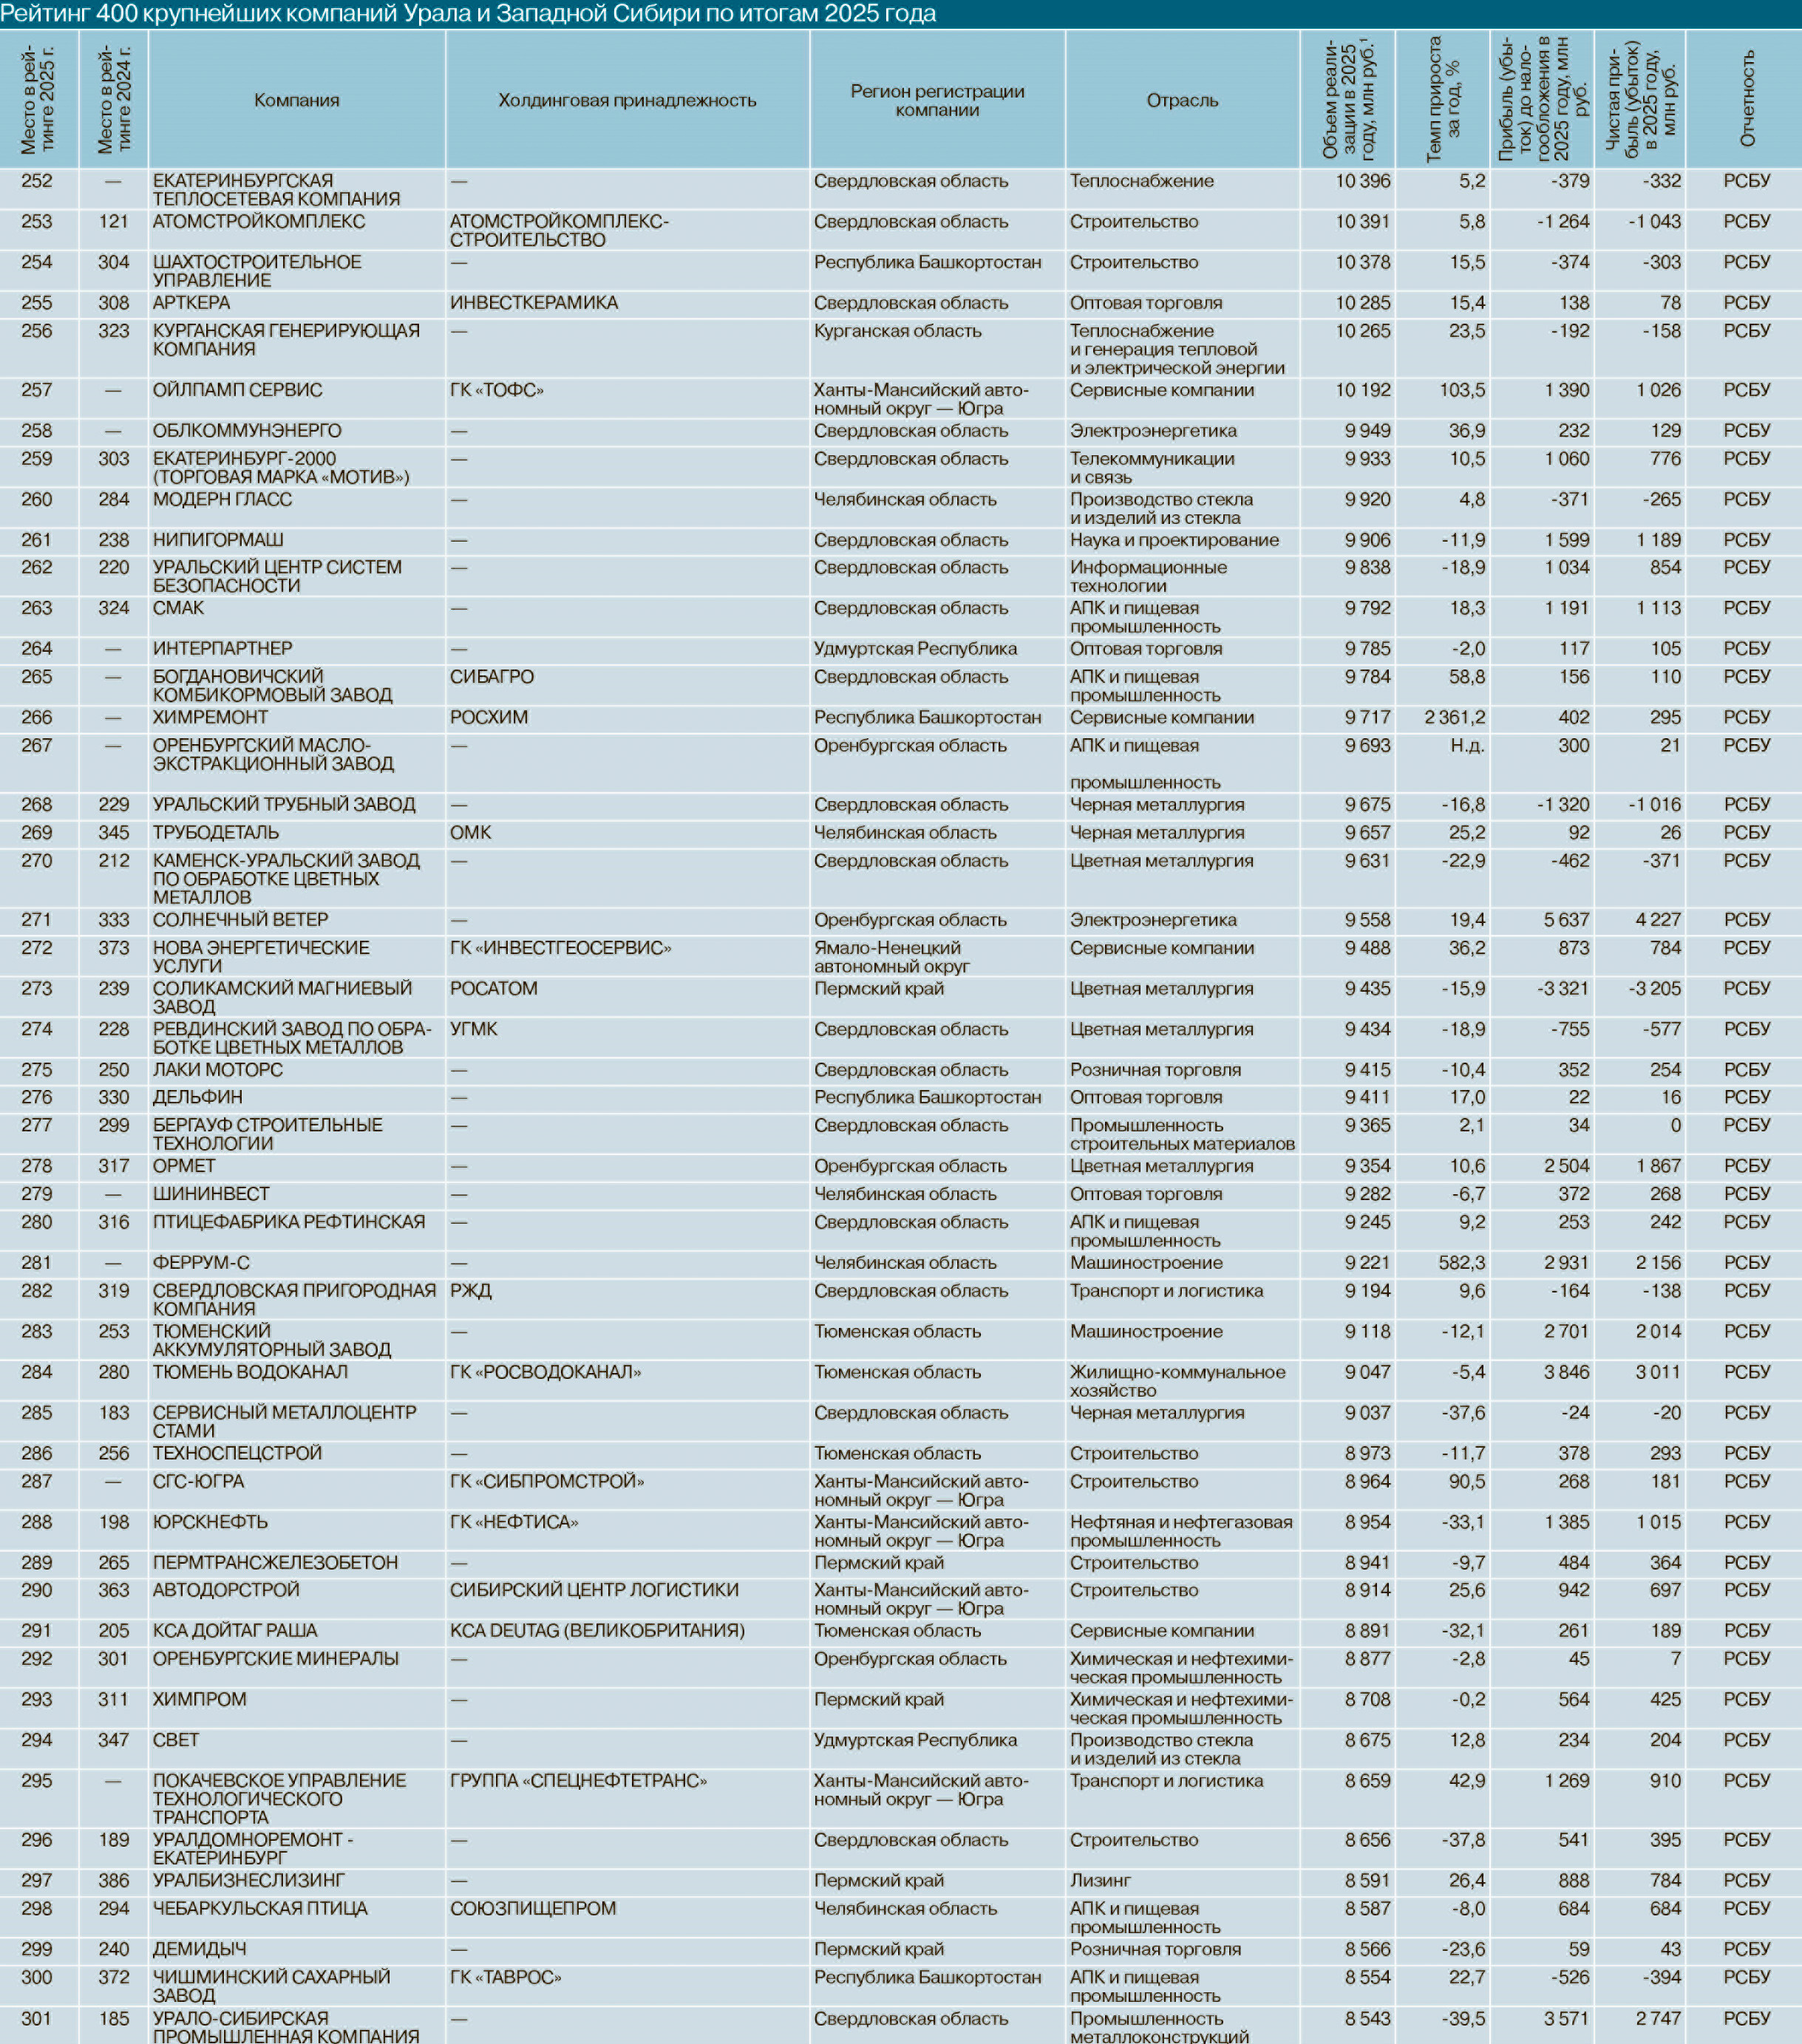
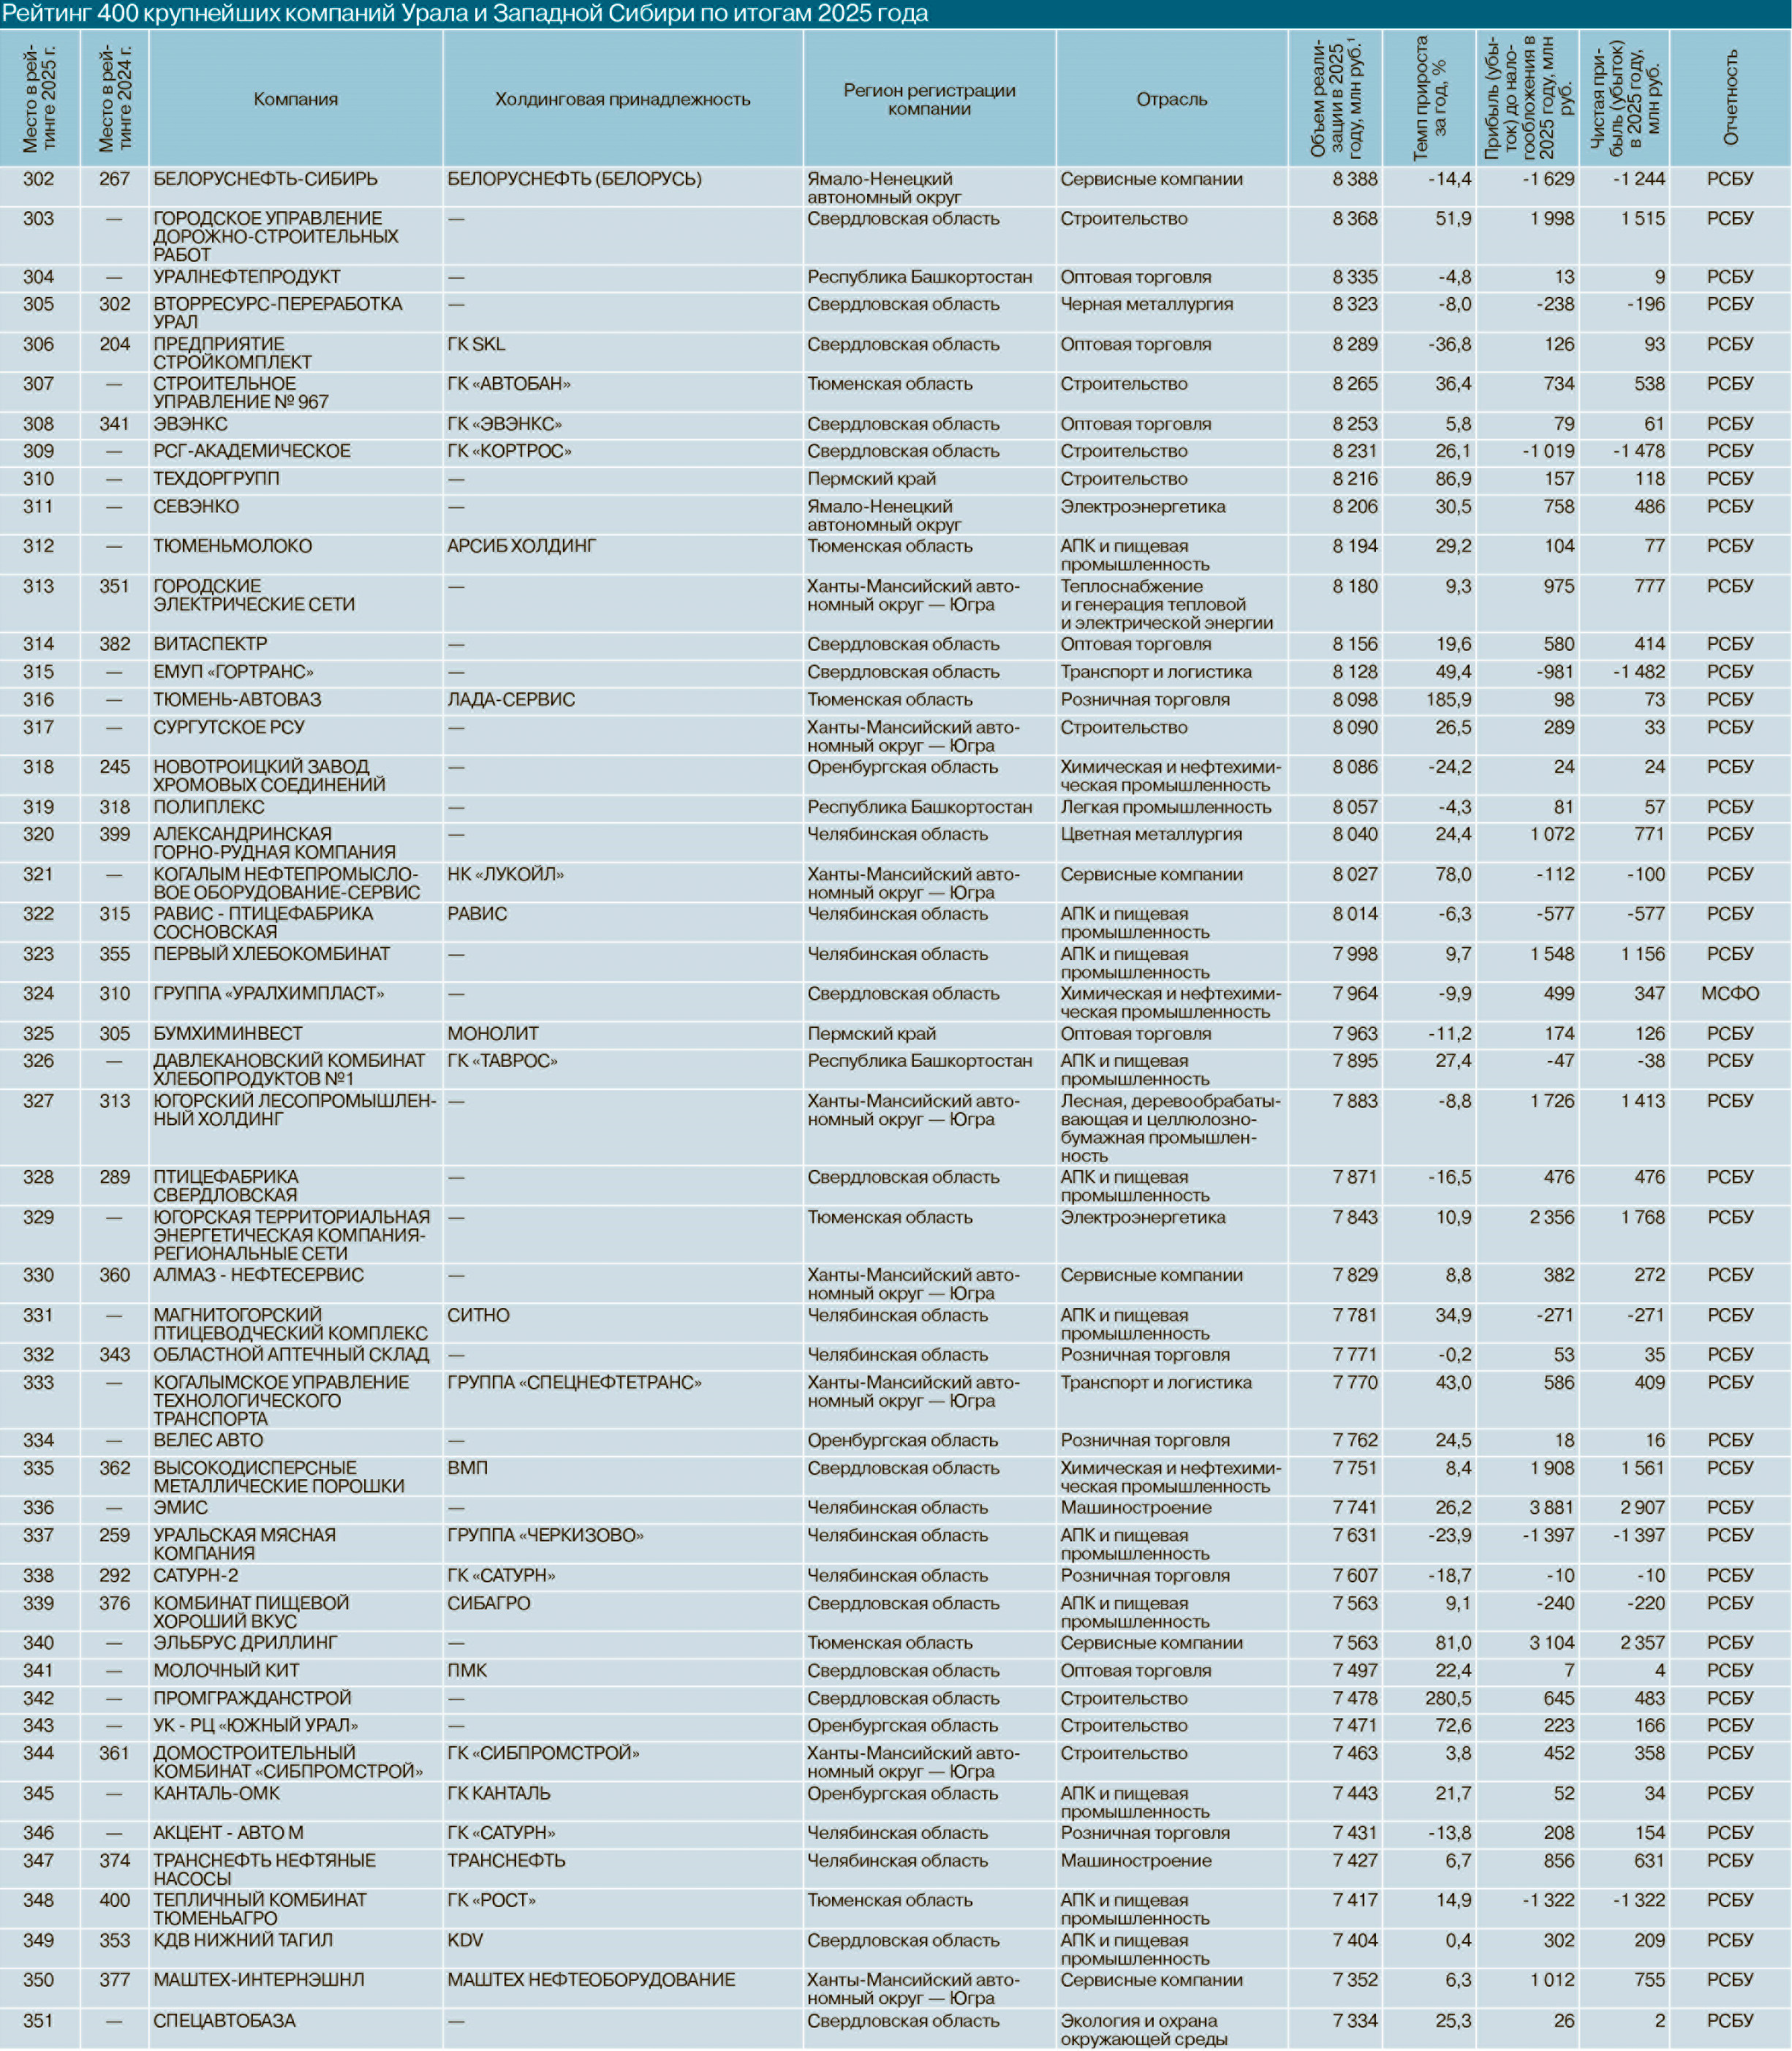
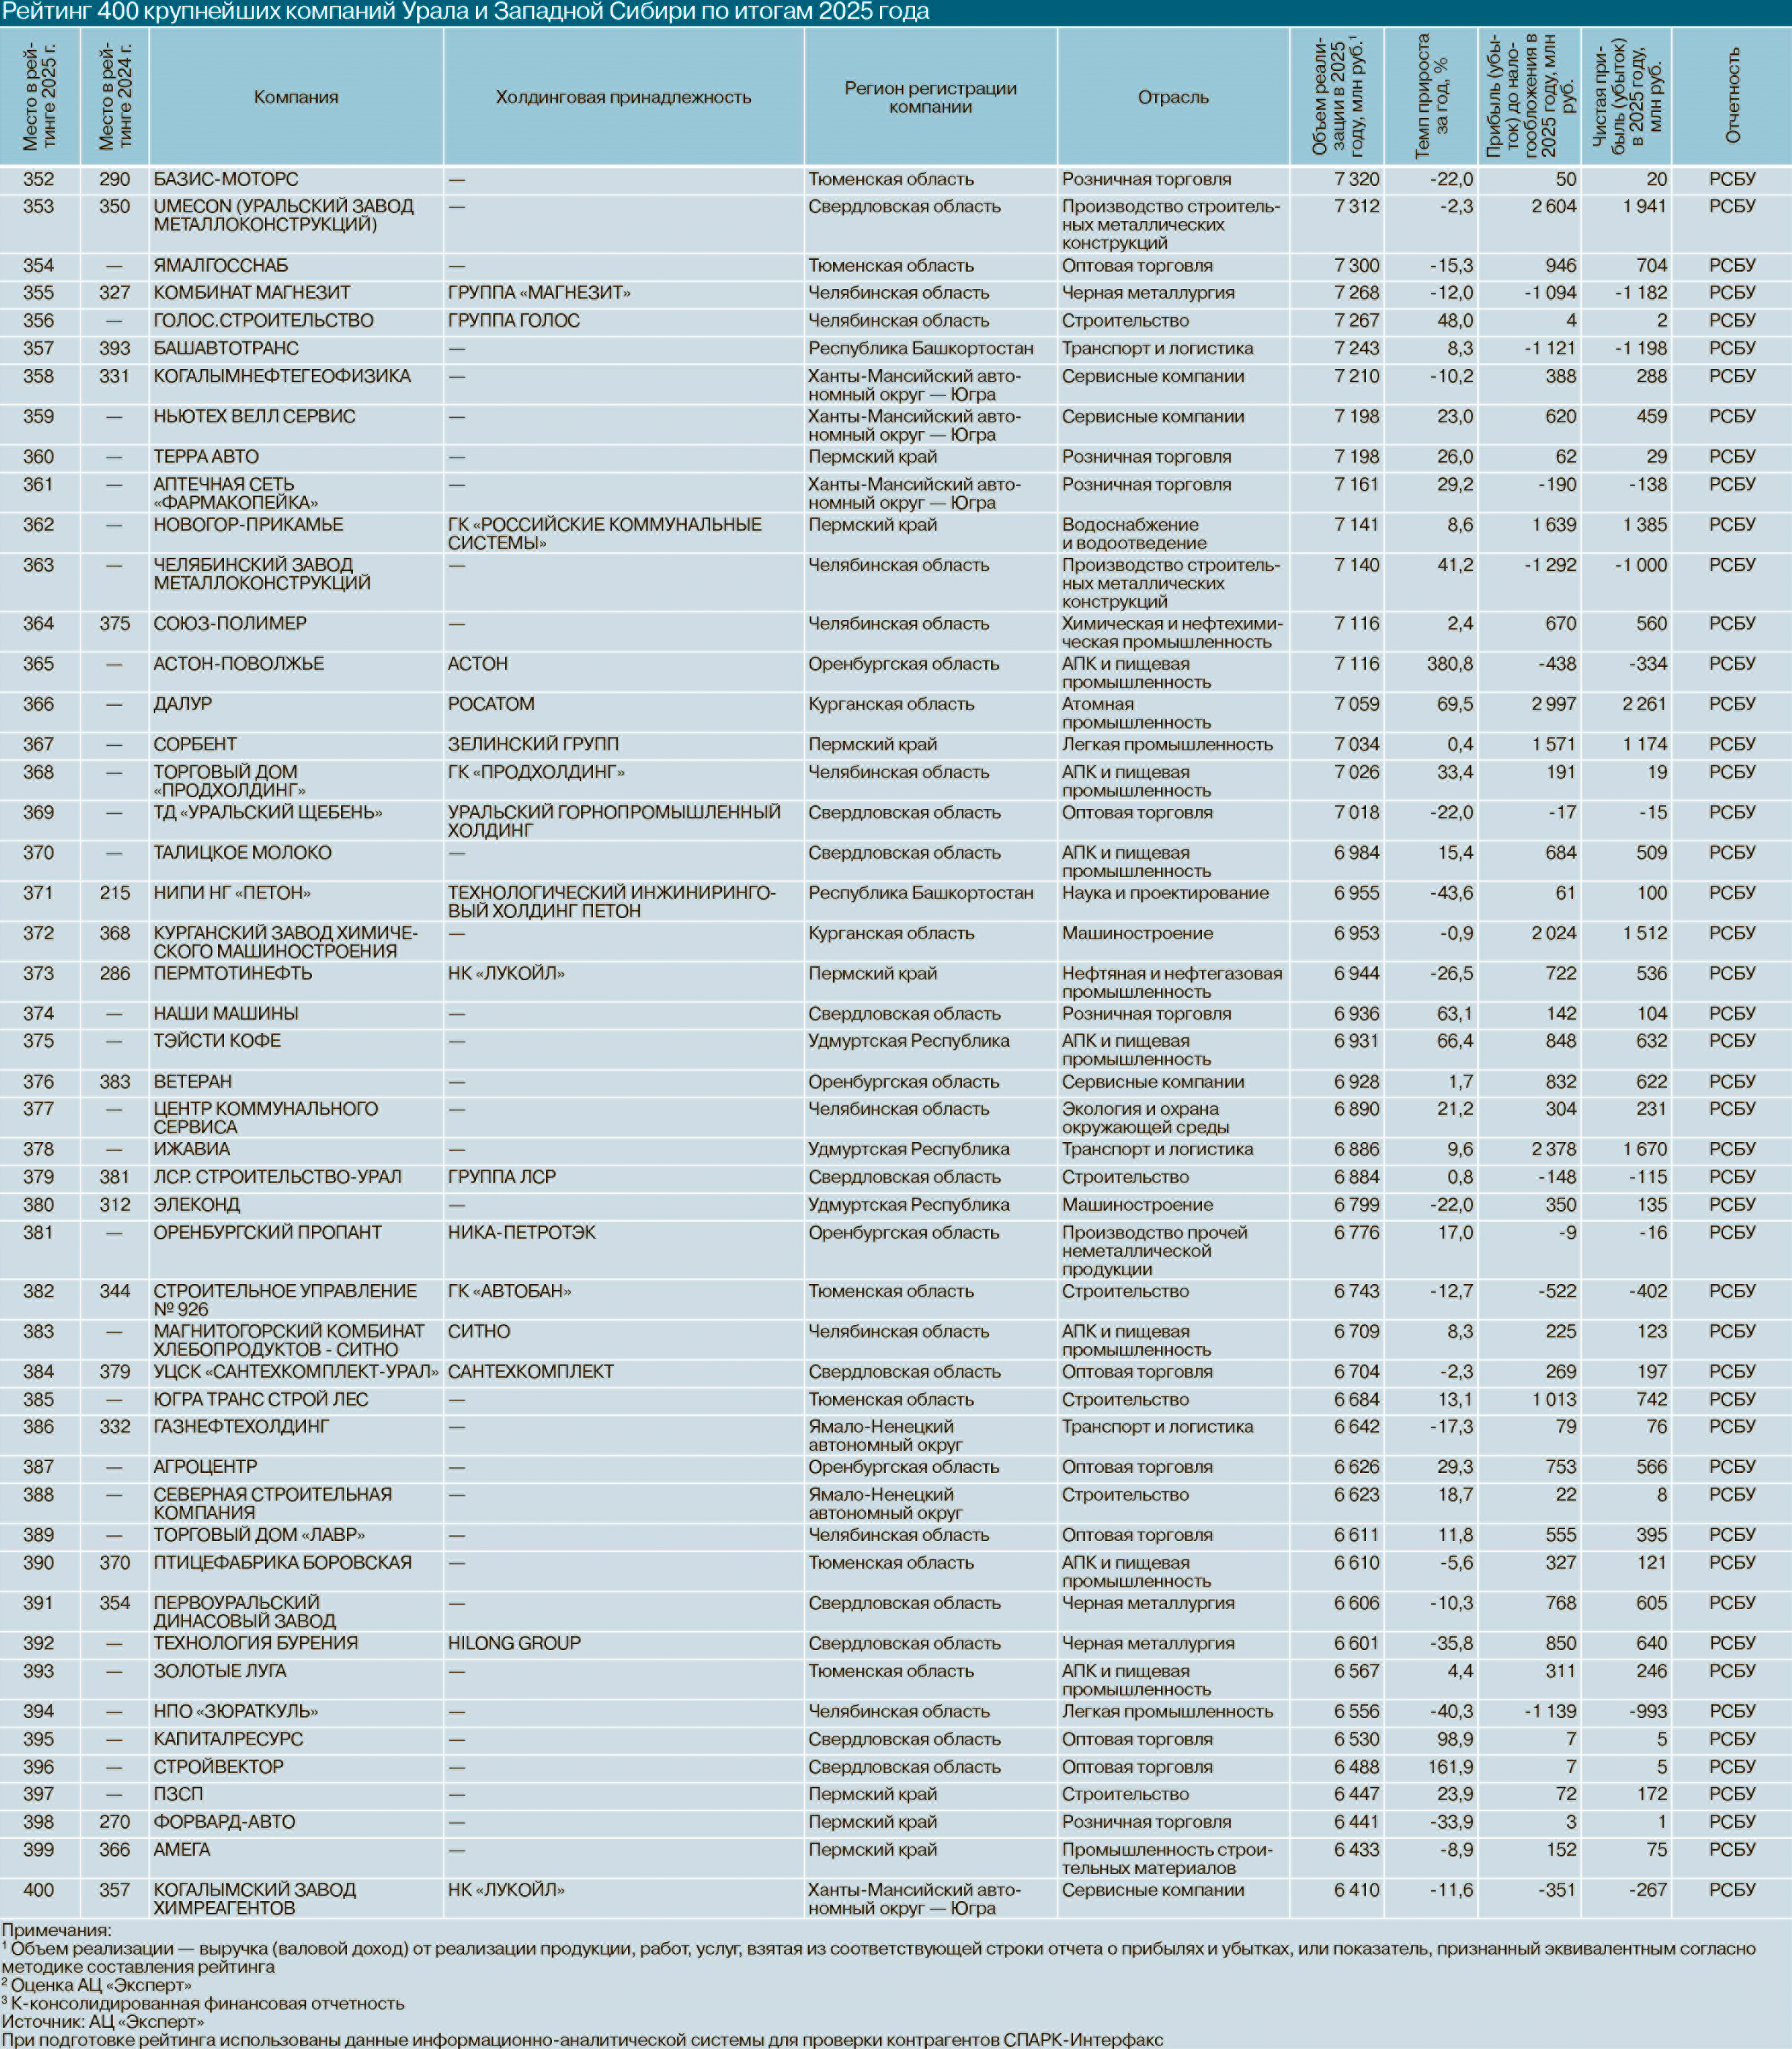
Журнал «Эксперт-Урал» представляет рейтинг 400 крупнейших компаний Урала и Западной Сибири по итогам 2025 года
Впервые за последние пять лет общая выручка крупнейших компаний макрорегиона ушла в минус, причем верхушка рейтинга падает больше всего
Аналитический центр «Эксперт» представляет рейтинг крупнейших компаний Урала и Западной Сибири по итогам 2025 года. Состав участников рейтинга нестабилен уже не первый год. Особенности раскрытия информации после 2022 года затрудняют формирование рейтинга на основе сопоставимых данных и оказывают влияние на состав представленных в нем компаний.
Более 20 компаний, входивших в прошлогодний ТОП-400 и раскрывших финансовую информацию за 2024 год, не опубликовали отчетность за 2025 год и не вошли в актуальный рейтинг.
Кроме того, 36 компаний выбыли из выборки из-за снижения выручки ниже установленного порогового значения. Этот показатель за год не изменился и составил 6410 млн рублей.
Снижаемся
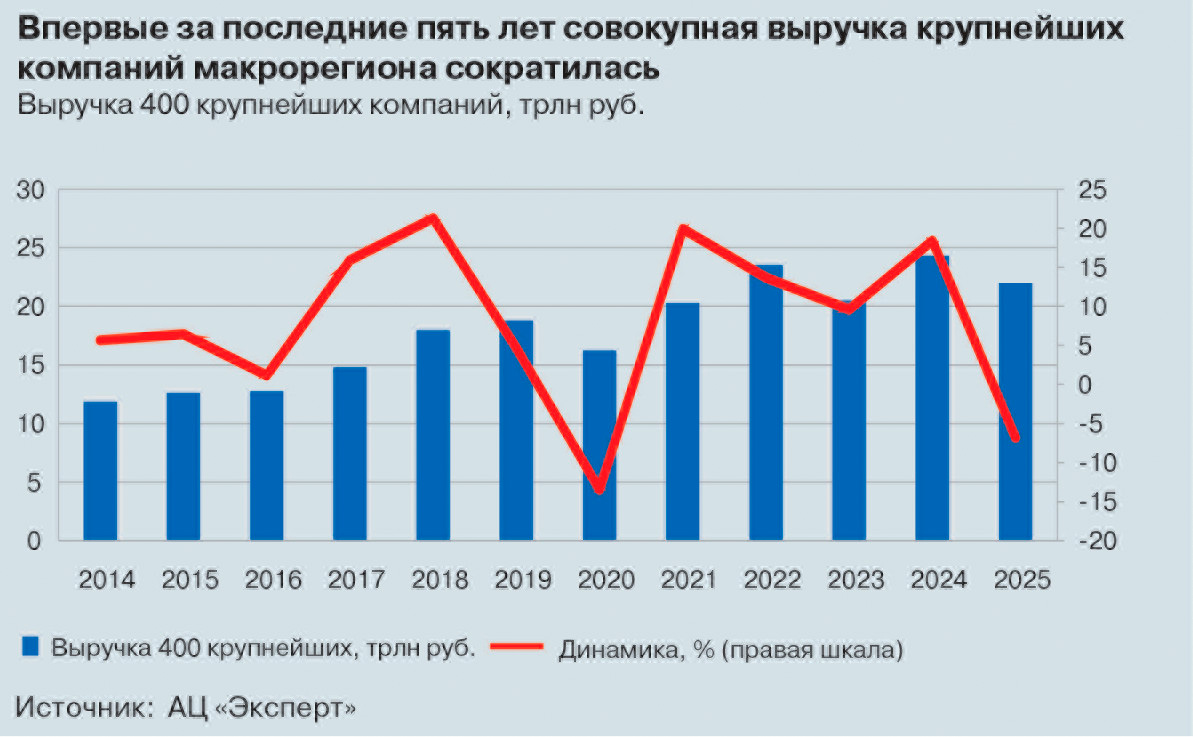
 Анализ указывает на ухудшение позиций тяжеловесов уральской экономики. Совокупная выручка топ-400 компаний макрорегиона сократилась на 6,8% в сравнении с 2024 годом. Лидеры рынка в совокупности заработали 22 трлн рублей.
Это первое снижение совокупных доходов с 2020 года. В предыдущие годы мы наблюдали только разброс положительной динамики: в 2022 году выручка участников исследования выросла на 15,8%, в 2023-м — на 10,7%, а в 2024-м — на 18,4%.
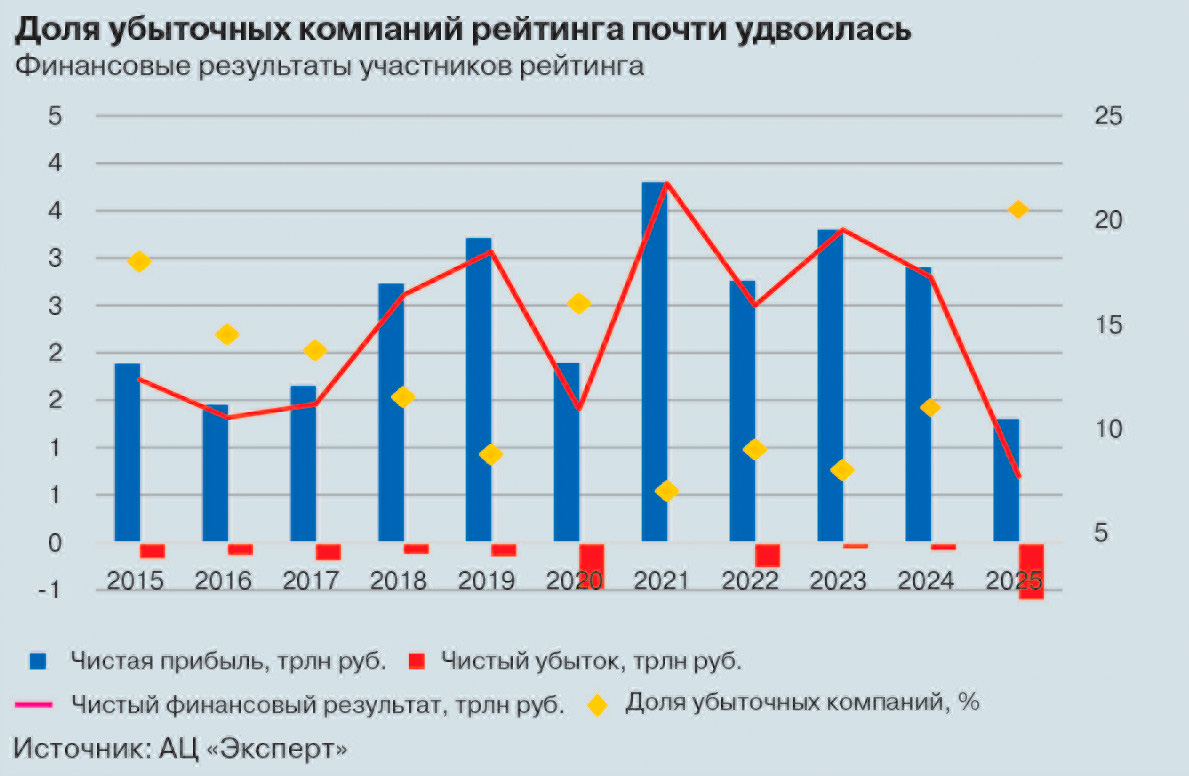
Негативная динамика выручки отразилась и на финансовой устойчивости крупнейших компаний макрорегиона. Доля убыточных участников рейтинга увеличилась почти вдвое — с 11% до 21%. Иными словами, в 2025 году убытки фиксировала уже каждая пятая компания из топ-400. Совокупный чистый убыток предприятий вырос почти в семь раз — с 80 млрд до 558 млрд рублей. На этом фоне суммарная чистая прибыль участников рейтинга сократилась в 2,6 раза, составив около 1,3 трлн рублей.
Сектор крупнейших компаний региона исторически характеризуется высоким уровнем концентрации. В 2025 году картина принципиально не изменилась, но расчеты в отраслевом и территориальном разрезах показывают, что уровень концентрации постепенно снижается.
В сумме 40 крупнейших компаний (верхний дециль рейтинга) заработали в прошлом году 15,1 трлн рублей, или 68% совокупной выручки. Для сравнения: в 2024 году доля верхнего дециля составляла 71%.
Еще 11% общей выручки обеспечили компании второго дециля, а 6% — третьего. Такая картина свидетельствует о высокой концентрации доходов в верхних эшелонах рейтинга, и эта тенденция сохраняется не первый год.
Анализ динамики выручки в разрезе децилей топ-400 указывает на дисбаланс: наиболее сильное падение зафиксировано в I дециле, где выручка сократилась на 11%. Во II дециле снижение было менее заметным — минус 2%. В то же время большинство остальных групп показали рост: в восьми из десяти децилей выручка увеличилась. Пик роста пришелся на VII дециль (10%), существенную динамику также показали IX (9%) и V (7%) децили.
Таким образом, результаты 2025 года демонстрируют двойственную картину. С одной стороны, выручка топ-400 по-прежнему в значительной степени сосредоточена у крупнейших компаний: на первых 40 участников приходится более двух третей совокупного объема. С другой — именно в этой группе зафиксировано наиболее существенное снижение доходов.
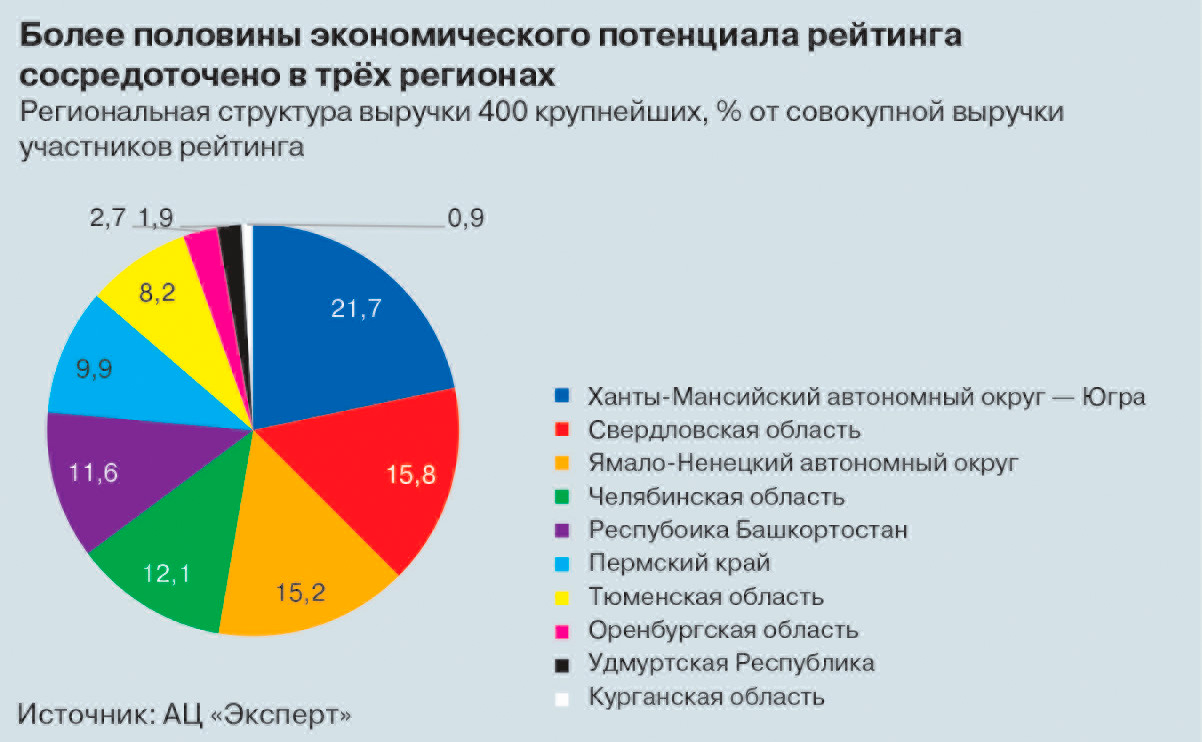
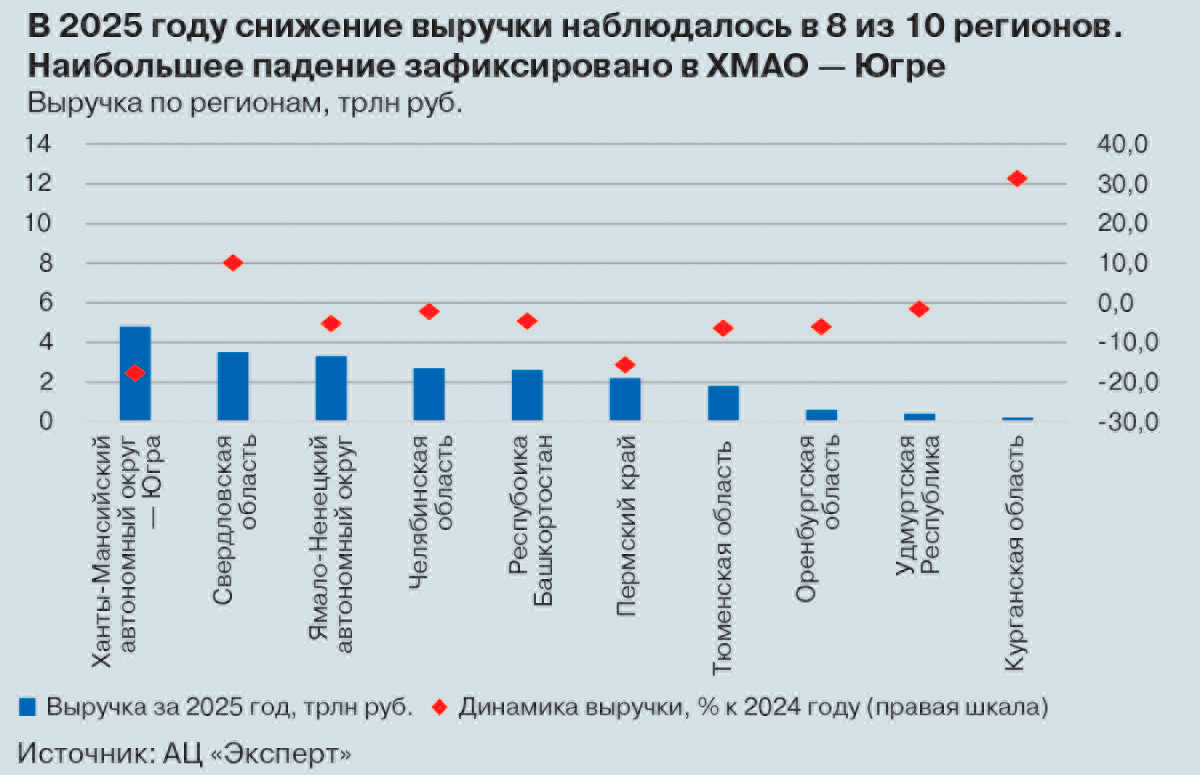
В региональной структуре рейтинга концентрация также постепенно снижается. Если в предыдущем рейтинге половина совокупного дохода топ-400 приходилась на 92 компании Тюменской области вместе с автономными округами, то по итогам 2025 года доля 99 предприятий этих территорий составила уже 45%. На этом фоне вклад остальных регионов стал заметнее.
Второе место сохраняет Свердловская область: 108 компаний обеспечили 16% общей выручки рейтинга против 14% годом ранее. На третьей позиции — Челябинская область, которая также увеличила свою долю: 56 предприятий сформировали 12% общей выручки, тогда как в предыдущем рейтинге на них приходилось 9%. Наименее всех в рейтинге традиционно представлена Курганская область: восемь предприятий области заработали 1% суммарного дохода.
Остается в силе и специфика уральского крупного бизнеса — высокая доля холдинговых структур: на 177 компаний, попавших в рейтинг и входящих в холдинги или группы, приходится 55% объема совокупной выручки его участников.
Крупнейшие игроки этой категории участников исследования специализируются на добыче нефти и газа. Так, выручка 15 компаний, входящих в Газпром, составила почти 2,7 трлн рублей (12% совокупной), 9 предприятий под управлением Лукойла — 2,4 трлн рублей (11% выручки). Из групп, не связанных с добычей нефти и газа, лидирующие позиции занимает Росхим: на четыре компании холдинга пришлось 277,2 млрд рублей выручки (1,7% совокупной выручки участников). У пяти компаний Мечела — 228,5 млрд рублей (1,2% выручки).
Пул уральской элиты
 Лидер рейтинга — по-прежнему «Сургутнефтегаз». Однако финансовые итоги 2025 года оказались для компании неоднозначными: несмотря на сохранение сильных операционных позиций, под воздействием внешних и внутренних факторов ее финансовые результаты существенно ухудшились.
По итогам 2025 года компания зафиксировала чистый убыток в размере 251,2 млрд рублей против чистой прибыли в 923,3 млрд рублей годом ранее. Убыток до налогообложения достиг 389,2 млрд рублей.
Одной из ключевых причин отрицательного финансового результата стало укрепление рубля. Как сообщил глава «Сургутнефтегаза» Владимир Богданов на годовом собрании акционеров, при формировании бюджета на 2025 год компания закладывала курс 96,4 рубля за доллар. Впоследствии укрепление российской валюты негативно отразилось на финансовых показателях, в том числе с учетом значительной доли экспортных продаж нефтепродуктов. Тем не менее компания по-прежнему возглавляет пул уральской элиты.
Не сдал позиции, несмотря на сокращение выручки на 6,5%, второй крупнейший игрок нашего рейтинга «Новатэк». На его долю приходится 6,6% совокупных доходов участников исследования.
На третьей строке произошла рокировка: «Лукойл-Пермь» уступила место «Сибур Холдингу», переместившись на пятую позицию. При этом продвижение «Сибур Холдинга» произошло на фоне ухудшения финансовых результатов. По итогам 2025 года консолидированная выручка компании составила 1,049 трлн рублей, сократившись на 10,4% по сравнению с предыдущим годом. В компании связывают снижение с падением котировок на мировом рынке, укреплением рубля и ослаблением спроса на синтетические материалы в ряде отраслей российского рынка.
Таким образом, впервые за последние пять лет тройка лидеров состоит не только из компаний нефтегазового сектора. Это говорит о растущей роли нефтехимического бизнеса в экономике макрорегиона.
«Башнефть» поднялась на четвертое место в рейтинге, тогда как годом ранее занимала шестую строчку. При этом улучшение позиции не означает укрепления финансовых результатов: после относительно успешного 2024 года компания столкнулась с их заметным снижением. Выручка сократилась на 12%, а чистая прибыль — более чем вдвое.
Пятерку лидеров рейтинга замыкает «Лукойл-Пермь» — нефтедобывающая компания, опустившаяся с третьего места на пятое. Для предприятия 2025 год ознаменовался заметным ухудшением финансовых результатов: выручка сократилась почти на треть, до 968,5 млрд рублей, а чистая прибыль сменилась убытком в размере 5,4 млрд рублей. Для сравнения, по итогам 2024 года компания заработала около 140 млрд рублей чистой прибыли.
Снижение выручки ниже отметки в 1 трлн рублей повлияло и на общий состав крупнейших участников рейтинга: число компаний, преодолевших этот рубеж, сократилось с шести до четырех.
Отраслевая полка
 Снижение уровня концентрации мы обнаружили и в секторальном разрезе. Если в предыдущем рейтинге на пять ведущих отраслей из трех десятков, представленных в исследовании, приходилось 75% совокупной выручки топ-400, то по итогам 2025 года их доля уменьшилась до 68%.
По сравнению с предыдущим годом пятерка лидирующих отраслей осталась неизменной, однако их позиции в рейтинге изменились.
Крупнейшую долю в рейтинге по-прежнему занимает нефтяная и нефтегазовая промышленность: 30 компаний отрасли формируют 41% совокупной выручки. Вместе с тем по итогам 2025 года совокупные доходы этих предприятий сократились на 19%.
Снижение выручки нефтянки стало результатом сочетания нескольких негативных факторов. Во-первых, в 2025 году цены на нефть снижались. Рост добычи рядом стран-производителей усиливал конкуренцию между поставщиками. Во-вторых, для экспортеров нефти и газа укрепление национальной валюты стало серьезным фактором снижения рублевой выручки. С начала 2025 года курс национальной валюты вырос к доллару примерно на 21%. При этом затраты компаний номинированы в рублях, что напрямую сокращает их доходы. Немаловажную роль в снижении выручки сыграл и рост затрат на транспортировку нефти и обслуживание предприятий.
В 2025 году на компании отрасли также давили повышение тарифов на транспортировку нефти и нефтепродуктов, удорожание морских перевозок, страхования и международных расчетов, рост стоимости оборудования, комплектующих и отдельных сервисных услуг, а также рост расходов на обслуживание кредитов.
Вторая по объему выручки, как и годом ранее — химическая и нефтехимическая промышленность. В рейтинге она представлена 18 компаниями с совокупным показателем 8,3% от общих доходов. Снижение мировых цен на химическую и нефтехимическую продукцию, падение спроса со стороны ключевых отраслей прежде всего автомобилестроения и строительства, а также укрепление рубля определило динамику выручки в этой отрасли. За год она потеряла 4,1% доходов.
Розничная торговля улучшила свои позиции, поднявшись с пятого на третье место в отраслевом рейтинге. Ее доля в совокупной выручке достигла 8%, а годовой прирост составил 10,8%. Основным драйвером роста стало увеличение среднего чека, обусловленное инфляционным повышением цен на товары.
В нулевой зоне (+0,2%) удержался сектор транспорта и логистики, сохранив за собой четвертое место. Этот сектор поддерживает стабильный спрос на транспортные перевозки., которые необходимы практически всем секторам экономики: торговле, промышленности, сельскому хозяйству, строительству и электронной коммерции. И даже при замедлении экономической активности предприятия продолжают доставлять сырье, комплектующие и готовую продукцию. Также одним из факторов, поддерживающих выручку транспортных компаний, стало повышение тарифов. Рост цен на топливо, расходов на оплату труда, техническое обслуживание транспорта, лизинга и железнодорожной инфраструктуры стимулировал перевозчиков пересматривать стоимость услуг. Однако компенсировать увеличение издержек удавалось не в полной мере: давление операционных расходов и высокая конкуренция сдерживали рост финансовых результатов. В итоге практически неизменная выручка сопровождалась снижением рентабельности бизнеса. По нашим расчетам, чистая прибыль компаний транспортно-логистического сектора сократилась почти на 10%.
Замыкает пятерку отраслей черная металлургия, переместившись с третьего места по сравнению с предыдущим годом: на 18 компаний приходится 5,1% совокупной выручки, сокращение доходов компаний сектора составило 21% к 2024 году. В 2025 году черная металлургия столкнулась с комплексом проблем. Это сокращение спроса на стальную продукцию со стороны основных потребителей, включая строительный сектор, машиностроение и производителей металлоконструкций. Высокие процентные ставки ограничивали инвестиционную активность, сдерживали развитие строительных проектов и снижали заинтересованность предприятий в формировании запасов металлопродукции. Вследствие этого уменьшались объемы заказов, что вынуждало металлургические компании корректировать производственные планы и сокращать выпуск продукции. Дополнительное негативное влияние на отрасль оказало усиление конкуренции на внешних рынках, в том числе вследствие стального экспорта из Китая.
Среди секторов экономики, доля которых в совокупной выручке ниже 4%, одним из наиболее резвых оказался сектор АПК и пищевой промышленности (+26%). В текущий рейтинг вошло 44 предприятия, в прошлом было 34. Значительный рост выручки в 2025 году стал результатом сочетания экспортных успехов и устойчивого внутреннего спроса на продукты питания. На динамику также повлияли цены на сельскохозяйственную продукцию и готовые продукты, а также расширение бизнеса некоторых игроков.
Особо отметим появление в рейтинге двух региональных операторов по обращению с твердыми коммунальными отходами, которым впервые за долгое время удалось преодолеть порог по выручке. Это екатеринбургская «Спецавтобаза» (рост выручки 25,3%) и челябинский Центр коммунального сервиса (+21,3%). Их попадание в список крупнейших компаний отражает не только рост масштабов бизнеса отдельных операторов, но и повышение экономической значимости сферы обращения с отходами. Увеличение объемов потребления, концентрация населения в городах и рост количества образующихся отходов повышают нагрузку на коммунальную инфраструктуру и требуют развития систем сбора, транспортировки, сортировки и утилизации мусора. Все это способствует увеличению финансовых потоков в сегменте, делая его более заметным в структуре крупного бизнеса.
Самые резвые
 Среди быстрорастущих компаний мы традиционно выделяем абсолютных лидеров динамики — тех, чья выручка увеличилась более чем в четыре раза. В нынешнем рейтинге таких участников пять.
Среди них самой быстрой оказалась промышленная ремонтно-сервисная и строительно-монтажная компания из Стерлитамака ООО «Химпром», специализирующаяся на ремонте оборудования. За год ее выручка выросла с 394,8 млн до 9,72 млрд рублей. Столь существенный прирост может быть связан с расширением объемов работ и привлечением крупных заказов. Дополнительным фактором могло стать изменение структуры бизнеса после перехода компании под контроль АО «Росхим» в июле 2025 года.
ООО «Валенторский медный карьер» из Краснотурьинска Свердловской области продемонстрировал второй результат среди компаний с наиболее значительными темпами роста выручки. Показатель увеличился с 1,3 млрд до 15,6 млрд рублей, в 12 раз. Столь резкая динамика может быть связана с увеличением объемов реализации сырья и расширением хозяйственной деятельности. Дополнительным признаком масштабирования бизнеса стало увеличение активов и численности персонала.
Замыкает тройку компаний с наиболее высокими темпами роста ООО «Феррум-С» из Челябинской области, специализирующееся на производстве оборудования для кондиционирования воздуха. Согласно бухгалтерской отчетности, в 2025 году выручка предприятия увеличилась почти в 6,8 раза — с 1,35 млрд до 9,22 млрд рублей. Еще более заметную динамику продемонстрировала чистая прибыль, выросшая примерно в 16 раз и достигшая 2,16 млрд рублей. Среди факторов, характеризующих развитие компании, можно выделить расширение штата: среднесписочная численность сотрудников увеличилась со 187 человек в 2024 году до 227 человек в 2025-м, что может свидетельствовать о наращивании производственных мощностей.
Однако в рейтинге стало меньше компаний с положительной динамикой и существенно больше тех, кто столкнулся с сокращением оборотов. В целом по выборке темпы роста выручки в 2025 году оказались заметно меньше, чем годом ранее. Число компаний, продемонстрировавших рост, сократилось с 332 до 252, в то время как количество участников с отрицательной динамикой выросло более чем вдвое — с 68 до 148. Наиболее заметно поредела группа предприятий с приростом выручки на 10–25%: число ее участников уменьшилось на 57. Одновременно на 80 компаний расширилась совокупная группа предприятий, чья выручка снизилась на 10–50%.
Высокое давление
Одним из главных факторов влияния на заработки участники исследования называют крайне сложные макроэкономические условия. И это стало причиной снижения продаж у многих игроков. «В 2023 году на рынке было продано более 140 тысяч автомобилей, в 2024 году — порядка ста тысяч. А в 2025 и 2026-м произошло падение более чем на наполовину», — приводит пример генеральный директор компании «Автомобильный завод «УРАЛ» Павел Яковлев.
По его мнению, такой результат — следствие высокой ключевой ставки и крепкого рубля.
Генеральный директор «Промсорта» Евгений Лещев главным фактором давления считает снижение спроса на внутреннем рынке: «Крупнейшие металлоемкие отрасли — строительство, машиностроение, нефтегазовый сектор, судостроение, производство сельхозтехники и железнодорожных вагонов — снизили потребление металлопродукции. А многие экспортные рынки недоступны из-за санкций или сложностей с логистикой».
Низкий спрос, по словам Евгения Лещева, приводит к сокращению цен на продукцию: «Например, арматура с августа подешевела на треть, тогда как цена на новостройки, наоборот, продолжила расти».
Однако сектор жилищного строительства, несмотря на рост цен, тоже находится далеко не в лучшей форме.
«В отрасли доминирует совокупность факторов. Это, в частности, избыточная конкуренция, высокая затоваренность и сложная экономическая ситуация», — объясняет глава строительного холдинга «Атом» Валерий Ананьев.
Давление со стороны спроса ощущает даже ИТ-сектор, который в последние годы вышел в эпицентр экономической активности.
«На фоне политики импортозамещения предприятия критической инфраструктуры и промышленности в целом последовательно отказываются от решений иностранных вендоров, а наша компания для автоматизации технологических процессов предлагает им не просто аналоги, а полноценную функциональную замену», — отмечает заместитель генерального директора по операционной деятельности компании РЕГЛАБ (входит в ГК «Прософт-Системы») Андрей Яковлев.
Однако, по словам Андрея Яковлева, некоторые промышленные предприятия вынуждены откладывать крупные инвестиционные проекты, поскольку кредитные ресурсы остаются дорогими.
Снижение инвестиционной активности главным ограничителем называет и генеральный директор СКБ Контур Дмитрий Мраморов: «Второй барьер — изменение структуры российского бизнеса. Доля ИП растет, а юридических лиц, наоборот, снижается. И это влияет на общий объем рынка информационных технологий. И наконец, проявился эффект изменения налогового ландшафта как для малого бизнеса, так и для ИТ-компаний».
Более уверенно чувствует себя энергетический сектор. Так, выручка компании «ЭЛ5-Энерго» увеличилась более чем на 18%, показатель EBITDA — более чем на 31%, а чистая прибыль от обычных видов деятельности — более чем на 10%.
Бизнес-план
Ответ на внешние вызовы первый эшелон уральской экономики ищет в продуманных бизнес-решениях.
«Мы проводим аккуратную политику участия в конкурсах и тендерах государственных компаний. При этом переносим активность на коммерческий рынок, но стремимся не опускать цены. Это позволило нашей компании, несмотря на снижение продаж, в 2025 году удержать в положительной зоне прибыль и EBITDA, — аргументирует Павел Яковлев.
На грамотном управлении и планировании фокусируются и «Россети Урал».
«В 2025 году компания сосредоточилась на повышении собственной эффективности. С помощью автоматизации ключевых бизнес-процессов мы добились четкого контроля за выполнением задач, а действующий проектный офис занимается реализацией инновационных направлений», — отмечает генеральный директор «Россети Урал» Дмитрий Воденников.
Евгений Лещев одним из основных решений для повышения конкурентоспособности считает реализацию программы оптимизации затрат: «Она включает урезание расходов, не связанных с производственной необходимостью, сокращение складских остатков, улучшение оборотного капитала».
Другое направление поддержки эффективности металлургической компании, по словам Евгения Лещева, — увеличение собственной добычи в структуре сырьевой базы: «В 2025 году партнерский ПМХ вышел на полную самообеспеченность железорудным сырьем. Это позволило отказаться от закупок стороннего сырья, экономия составила 15 млрд рублей».
Кроме того, по словам Евгения Лещева, в фокусе внимания —повышение производительности труда: «Мы совершенствуем технологический процесс, качество оперативного планирования и технологическую подготовку производства и ремонтов. Этот комплекс мер позволил снизить себестоимость продукции, по этому показателю компания занимает одно из ведущих мест в отрасли».
Внутренняя стратегия компании РЕГЛАБ, по словам Андрея Яковлева, строится на консервативном подходе к планированию: «Это позволяет сохранять устойчивость и не зависеть от конъюнктурных колебаний. Мы не строим агрессивных прогнозов, не форсируем инвестиционные программы в ущерб качеству и не принимаем решений под влиянием краткосрочных изменений. Наша финансовая политика опирается на сбалансированную оценку реального спроса. Мы планомерно инвестируем в развитие продуктовой линейки и производственных мощностей, но делаем это поэтапно и сверяем с портфелем заказов».
По мнению Валерия Ананьева, кризис учит отрасль искать новые продуктовые подходы: «Например, в последние годы мы ввели в линейку аренду с правом выкупа. Продукт оказался востребованным. Это возможность и сократить издержки застройщика на содержание готового жилья, и сделать переезд в новую квартиру доступнее и быстрее для жителей».
Инвестиционный горизонт
Несмотря на множество барьеров, участники исследования не отказываются от инвестиционных программ, хотя, безусловно, корректируют их. По словам Дмитрия Воденникова, общий объем инвестиционной программы компании «Россети Урал» в 2025 году составил порядка 18 млрд рублей.
По словам представителей компании «ЭЛ5-Энерго», в декабре 2025 года введена в эксплуатацию модернизированная ТГ №6 на Среднеуральской ГРЭС. Продолжаются работы над проектом модернизации энергоблока №9 Среднеуральской ГРЭС.
Павел Яковлев полагает, что несмотря на кризисные явления в экономике, инвестировать необходимо: «При дефиците собственных средств мы используем государственные источники, это программа Фонда развития промышленности и льготные займы Внешэкономбанка. Это помогает нам не снижать темпы капиталовложений».
Аналогичной стратегии придерживаются ПМХ и «Промсорт». По словам Евгения Лещева, несмотря на высокую стоимость кредитных ресурсов, компания продолжает реализовывать важнейшие инвестиционные проекты: «На партнерском комбинате «КМАруда» в 2025 году построена новая шахта по добыче руды, на Тулачермете в 2026 году завершен капитальный ремонт доменной печи №1. В целом в проекты по увеличению добычи руды и производства чугуна компания вложила более 30 млрд рублей.
Развиваются и линейка уральских предприятий холдинга.
«Так, «Промсорт-Метиз» освоил производство холоднодеформированного проката класса В500С диаметром 7 мм для изготовления строительных сеток, а «Промсорт-Урал» впервые в России начал выпускать горячекатаную термически упрочненную арматуру, позволяющую снизить себестоимость строительно-монтажных работ за счет сокращения металлоемкости», — приводит примеры Евгений Лещев.
Но подходы к инвестициям у крупных игроков в условиях ограниченных ресурсов меняются.
«Прежде чем направлять ресурсы на новую идею, нужно получить понятную гипотезу с метриками, которую можно протестировать. Затем ее необходимо максимально быстро проверить на ранних стадиях — в течение 3–6 месяцев, на более поздних — до года. Быстрая проверка большого количества гипотез в совокупности с траншевым финансированием может привести к выявлению перспективных направлений для инвестирования», — формулирует свое видение Дмитрий Мраморов.
При этом почти все участники ищут эффекты в цифровизации и автоматизации. Компании изначально проектируют производства с высоким уровнем технологичности. По словам Андрея Яковлева, на производстве ГК «Прософт-Системы» действуют автоматизированные линии поверхностного монтажа и селективной пайки, роботизированные установки: на участке сборки модулей программируемых логических контроллеров Regul применяется комплекс, полностью автоматизирующий загрузку ПО, тестирование изделий, сборку и маркировку, а на участке выводного монтажа печатных плат работают паяльные роботы.
Повышают уровень технологий и представители базовых отраслей уральской экономики. По словам генерального директора компании «Газпром добыча Оренбург» Олега Николаева, в компании идет масштабная работа по созданию собственной цифровой системы управления производственной безопасностью: «Разработан отдельный программный комплекс «СМАРТ-РПО», который решает ряд ключевых задач: от автоматизации расчетов до интеграции данных из систем управления человеческими ресурсами и систем промышленного мониторинга в единое информационное пространство. Сегодня он уже находится в опытной эксплуатации».
По мнению Павла Яковлева, для машиностроительного комплекса стимулом становится конкуренция с китайскими производителями: «Поэтому мы работаем над внедрением роботизированной техники, в прошлом году запущено новое автосборочное производство, где мы достигли уровня роботизации порядка 640 роботов на десять тысяч человек».
Кроме того, Автомобильный завод «УРАЛ», по словам Павла Яковлева, тестирует безлюдные технологии: «В рамках инвестиционного проекта «Мосты» у нас запущено четыре новых участка из 11 запланированных с полным переделом от литейного до сборочного производств. И из этих 11 участков шесть будут полностью безлюдные. Фактически человеку нужно только контролировать исполнение операций, наличие и своевременность замены инструмента, а также подачу заготовки и отбор уже изготовленных изделий».
Евгений Лещев также рассматривает автоматизацию в качестве важнейшего инструмента повышения эффективности на производстве: «В составе партнерской ПМХ действует ИT-компания «ПМХ-Инфотех». Она разрабатывает современные цифровые решения для металлургических и горнодобывающих предприятий».
Среди внедренных решений, по словам Евгения Лещева, – ассистент сталевара (оптимизация технологических параметров процесса плавки), системы электронной очереди для автотранспорта и видеоаналитики для контроля качества лома, VR-тренажеры для отработки безопасных способов работы в различных условиях.
В компании «Россети Урал» автоматизацию также относят к ключевым механизмам роста производительности.
«В прошлом году мы совместно» с «Россети Цифра» реализовали проект по переводу более 15 тысяч сотрудников на единую цифровую платформу «1С: ЗУП Корп», — приводит пример Дмитрий Воденников.
На повышение эффективности направлена программа автоматизации производства и внедрение искусственного интеллекта в холдинге «Атом».
«Рутинные задачи выполняют машины, люди осуществляют контроль, несут ответственность за стратегические, творческие решения. Мы давно перенесли максимум трудоемких процессов со стройки на свои заводы: изготавливаем в цехах и арматурные каркасы, и железобетонные изделия, и многое другое. Сейчас активно внедряем в работу цифровые сервисы: машинное зрение на заводах, используем ИИ в рутинных процессах при составлении и проверке смет», — объясняет Валерий Ананьев.
Крупнейшие игроки рынка продолжают также реализацию программ по поэтапному переходу на отечественные программные продукты. Так, в «Россети Урал» реализуются проекты внедрения российских систем для управления финансово-хозяйственной деятельностью и производственными активами.
«Переведены на отечественное ПО АРМ пользователей, продолжается и реализация мероприятий по повышению информационной безопасности. Программы компании по развитию ИТ-систем направлены на максимальное обеспечение технологического суверенитета функционирования всех бизнес-процессов», — отмечают «Россети Урал».
Есть небольшой оптимизм
Так что крупный бизнес сейчас выходы находит, но прогнозы строит осторожно.
Павел Яковлев не видит оснований для внушительной динамики: «Полагаем, что продажи средних и тяжелых грузовиков в этом и следующем годах останутся на уровне 45–50 тысяч в год, то есть фактически в два раза меньше, чем в 2024-м. Но это не самое дно: в 2009-м на рынке было продано тридцать шесть тысяч грузовиков. Поэтому есть небольшой оптимизм. Рассчитываем в следующем году при сохранении достаточно неплохого уровня инвестирования удержать в положительной зоне и прибыль, и EBITDA».
С осторожным оптимизмом в будущее смотрит Евгений Лещев: «Металлургическая отрасль развивается циклично. В начале 2026 года спрос и цена на металлопродукцию были на минимальных уровнях. В летний сезон ситуация была более позитивной, что говорит о наличии потенциала для дальнейшего развития экономики. Мы рассчитываем на продолжение реализации крупных инфраструктурных проектов — строительство новых дорог, мостов, портов. Программы развития инфраструктуры охватывают как крупные агломерации, так и слабо освоенные территории Сибири и Дальнего Востока. Здесь также есть большой потенциал для металлургов, это даст спрос на серьезные объемы проката. Восстановление активности стройиндустрии и реализация инфраструктурных проектов помогут отрасли вернуться на путь устойчивого роста. Поддержат и крупные инфраструктурные проекты федерального масштаба, в первую очередь, строительство ВСМ «Москва – Санкт-Петербург»».
|
 Как реализоваться в турбостроении