Как бизнес адаптируется к вызовам 2026 года
Тема расчетов оказалась самой сложной в мире финансов, став инструментом «новой войны»
Фото: пресс-служба ПСБ, Андрей Порубов
В изменившихся условиях компании переходят к более гибким финансовым моделям и цифровым технологиям
О том, какие финансовые инструменты помогают бизнесу Урала адаптироваться к современным реалиям, журнал «Эксперт-Урал» поговорил с Александром Манаковым, заместителем управляющего Уральским филиалом ПСБ по работе с корпоративными клиентами.
Модели перестройки
— С какими вызовами и задачами в этом году чаще всего сталкиваются крупные и средние российские компании — в том числе ваши клиенты?
— Среди основных вызовов для бизнеса в 2026 году можно выделить необходимость импортозамещения и модернизации производств в условиях санкционных ограничений, а также решение вопросов трансграничных расчетов.
Не секрет, что тема расчетов оказалась самой сложной в мире финансов, став, по сути, инструментом «новой войны», где доллар используется как мягкая сила для контроля над сделками. Даже переход на рубли, юани или цифровые активы не снимает проблему полностью — все равно остается зависимость от внешних партнеров.
— Как компании отвечают на эти вызовы? Каким образом банк может им помочь?
— Бизнес реагирует на вызовы внешней среды разными способами. Первый — перестраивает финансовую политику: оптимизирует оборотный капитал, активнее работает с временно свободной ликвидностью, ищет альтернативные источники финансирования. При дорогих кредитах компании все чаще смотрят в сторону факторинга, облигаций и цифровых финансовых активов (ЦФА). Второй — пересматривает подходы к внешнеэкономической деятельности: компании ищут новые рынки сбыта, выстраивают платежные каналы с контрагентами из дружественных стран, разрабатывают модели адаптации к изменившимся требованиям таможни и налоговых органов.
Со стороны банка поддержка выстроена по нескольким направлениям. Во-первых, инструменты финансирования. Факторинг сегодня — один из самых востребованных инструментов. По итогам девяти месяцев 2026 года портфель факторинга в целом по России вырос на 20% год к году, до 3,36 трлн рублей. ПСБ в этом сегменте показывает хорошую динамику. Особенно активно развивается агентский факторинг. В этом случае субъекты МСП получают финансирование в лимите крупного покупателя-заказчика. Это открывает доступ к оборотным средствам тем компаниям, которые не прошли бы по риск-профилю самостоятельно. Для клиентов это означает ускорение оборачиваемости, снижение кассовых разрывов и возможность наращивать поставки без привлечения дорогих кредитов.
Внешнеэкономическая деятельность в 2026 году требует особого сопровождения. Бизнес сталкивается с отказами иностранных контрагентов от прямых договоров, усложнением комплаенс-процедур и ростом рисков «зависания» транзакций. Банк помогает выстраивать платежные каналы с учетом санкционных ограничений, подбирает надежных агентов с банковскими гарантиями и формирует альтернативные маршруты расчетов. Банк может сопровождать внешнеторговые контракты на всех этапах: от валютного контроля до взаимодействия с таможней, помогая клиентам избежать штрафов и дополнительных платежей.
Для крупного бизнеса поддержка смещена в сторону инфраструктуры расчетов и цифровых сервисов. ПСБ продолжает развивать интеграционные шлюзы PSB Corporate, которые фактически становятся единой точкой входа для управления всеми финансовыми потоками компании. Интеграционные решения PSB Corporate — с «1С», ISO 20022, Open API — позволяют компаниям синхронизировать банковские операции с учетными системами и управлять всеми потоками из единого окна. Время обработки документов сокращается, а рутинные операции уходят в автоматический режим.
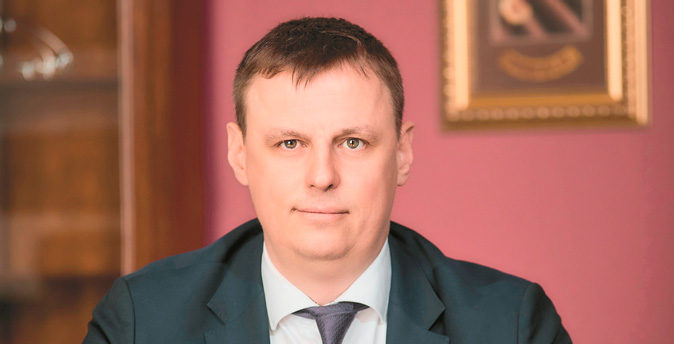
Александр Манаков: «Задача банка выходит за рамки предоставления финансов бизнесу, компаниям нужна работающая инфраструктура»
Сейчас активно входят в оборот и становятся значительной частью банковских услуг сервисы, использующие цифровые финансовые активы (ЦФА) и цифровой рубль. ПСБ развивает это направление через платформу «Токеон» — она входит в группу банка и уже реализовала более 200 выпусков на 160 млрд рублей. Для корпоративных клиентов ЦФА — это прежде всего размещение временно свободных средств с доходностью выше депозита и привлечение финансирования без выхода на облигационный рынок. Первый выпуск для корпоративных клиентов ПСБ провел в феврале 2025 года с доходностью 24,1% годовых и сроком 61 день, причем сделки прошли через ДБО PSB Corporate — сроки регистрации клиентов сократились в три раза.
Для среднего бизнеса ЦФА решают целый спектр задач помимо финансирования. Это и формирование публичной кредитной истории, и токенизация активов под денежный поток, и привлечение стратегических партнеров. По данным «Токеона», 85% эмитентов на платформе — представители среднего и малого бизнеса (СМБ), а 90% из них делают или планируют повторные выпуски. Отдельное направление — трансграничный контур: через платформу партнера проходят расчеты по внешнеторговым сделкам, а операции с ЦФА при таких расчетах не облагаются НДС.
Таким образом, ответ бизнеса на вызовы — это переход к более гибким финансовым моделям и цифровым инструментам. Задача банка — не просто предоставить деньги, а дать работающую инфраструктуру: финансирование оборотного капитала, надежные платежные каналы для внешнеэкономической деятельности, сопровождение контрактов и цифровые сервисы для управления всем этим.
Бизнес перестраивает финансовую политику: оптимизирует оборотный капитал, активнее работает с временно свободной ликвидностью, ищет инструменты хеджирования ставок. Мы видим рост интереса к депозитным инструментам — при текущих ставках размещение свободных средств становится источником дополнительного дохода.
В цифровом режиме
— Как вы оцениваете уровень проникновения цифровизации в корпоративном банковском сегменте?
— Цифровизация в корпоративном банкинге близка к полной: классическое расчетно-кассовое обслуживание (РКО) практически полностью перешло в онлайн, доля клиентов, работающих с бумажными документами, ничтожна — менее 1%. В ПСБ оцифрованы все продукты и услуги для юридических лиц, все процессы взаимодействия клиента с банком переведены в дистанционное банковское обслуживание (ДБО).
Эффект многомерный. Для клиента — это скорость и прозрачность, для банка — возможность расширять присутствие в бизнес-цикле клиента, создавая персонализированные решения. Для рынка в целом — снижение транзакционных издержек и ускорение оборота.
Следующий этап — «Открытый банкинг» от Банка России, функционал которого ПСБ активно реализует. Это позволит клиентам управлять финансами across different banks, то есть в разных банках в едином интерфейсе, что особенно актуально для компаний, работающих с несколькими кредитными организациями.